
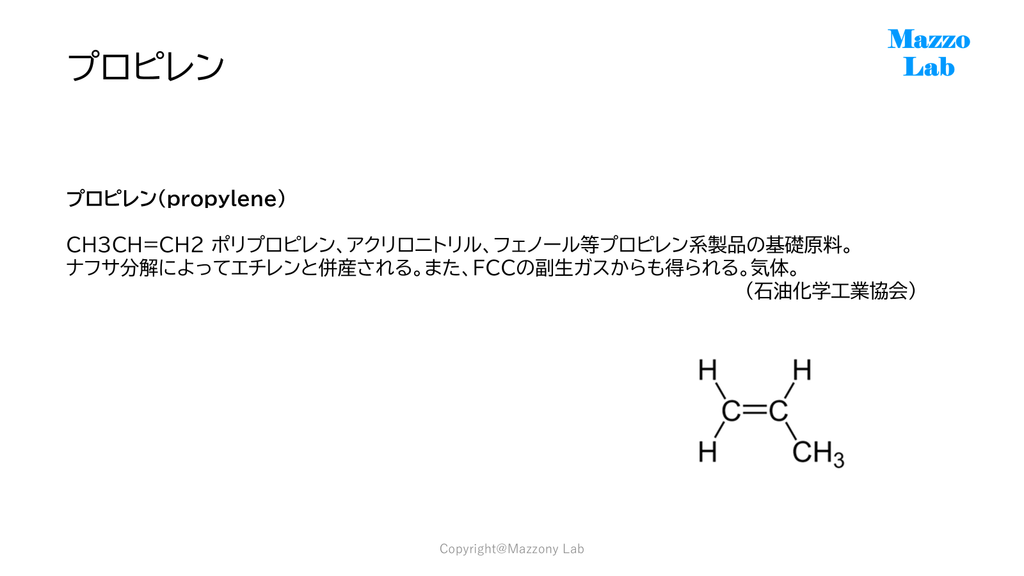
別稿のエチレン競争力につづきプロピレンの入口(生産)・出口(需要先)の概要からプロピレン事業及びプロピレン関連事業の競争力についての考察です。最初に石油化学工業協会のプロピレンの定義から。
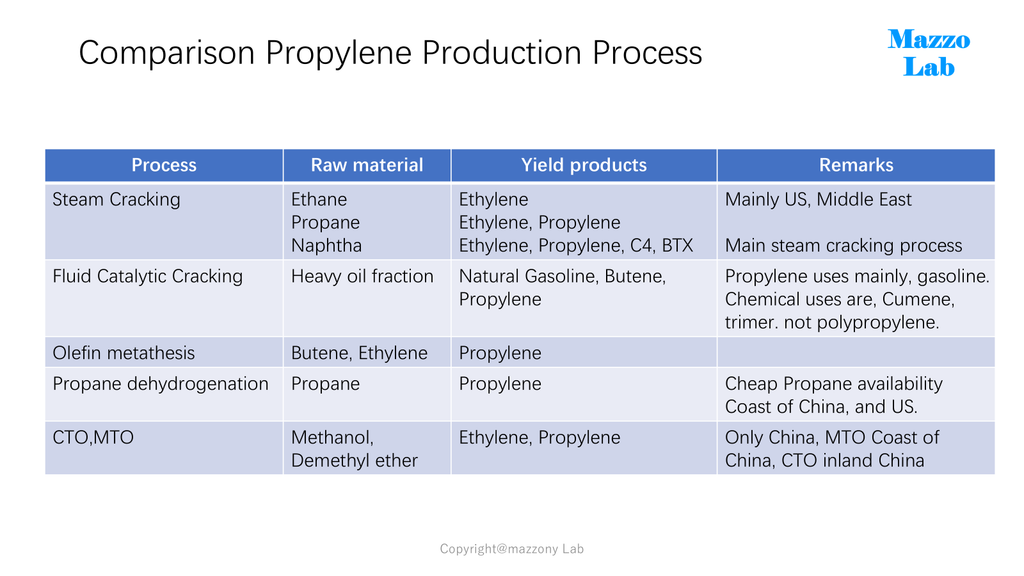
まずは入口であるプロピレンの生産方法について述べていくことにします。エチレン生産方法が原料が異なるとはいえ、生産方法の殆どが水蒸気分解法による生産にたいして、プロピレンの生産方法は従来からの主流である副生併産法である水蒸気分解法と流動接触触媒法に加えて、プロピレンを目的とする目的生産法が存在する点が大きくことなります。
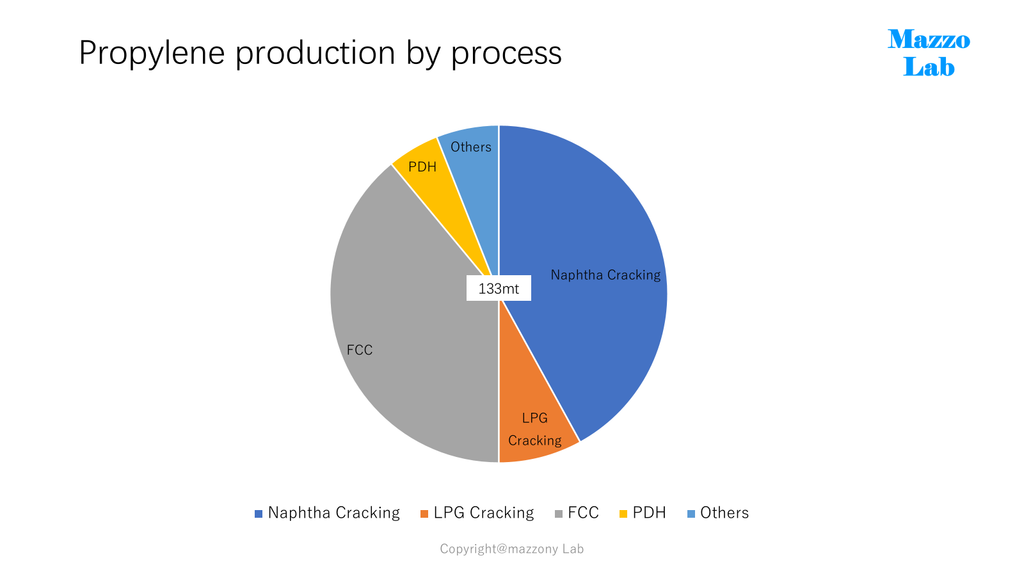
2025年時点での生産法別比率は以下のとおり。エチレン生産法にはないプロピレンの目的生産法の比率が上昇してきていますが、背景はエチレン生産の併産法である水蒸気分解法によるプロピレン生産量が原料のエタンシフトにより、必要量が確保できなくなったという理由が存在します。
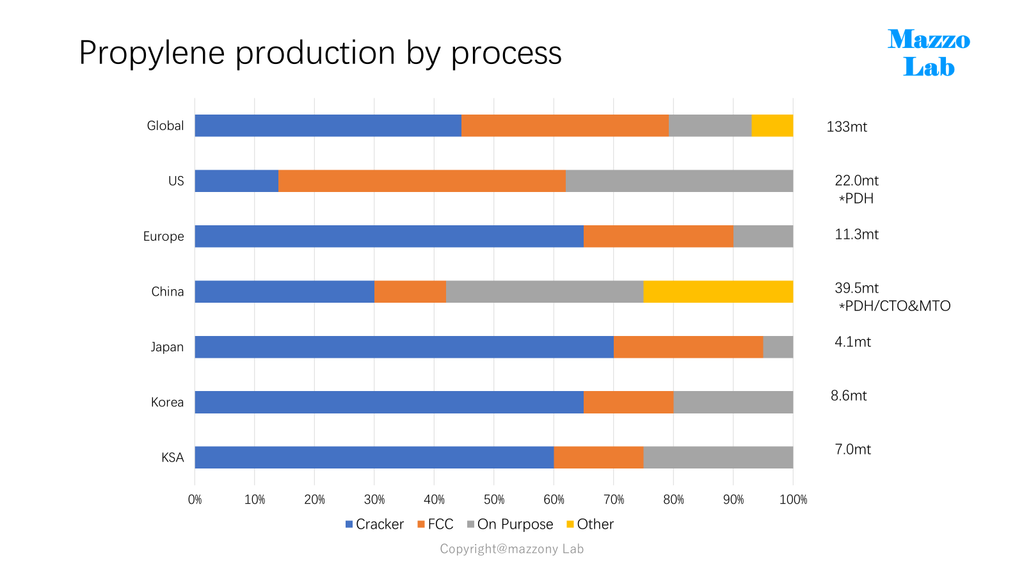
以下に地域別の生産法比率を示します。特徴的なのはアメリカと中国です。米国は世界最大の石油精製大国であり、FCC法による生産量が大きくしめることです。また中国ではプロピレン需要の拡大に対して生産が追い付かず、目的生産(殆どがプロパン脱水素)法による生産が急拡大しています。
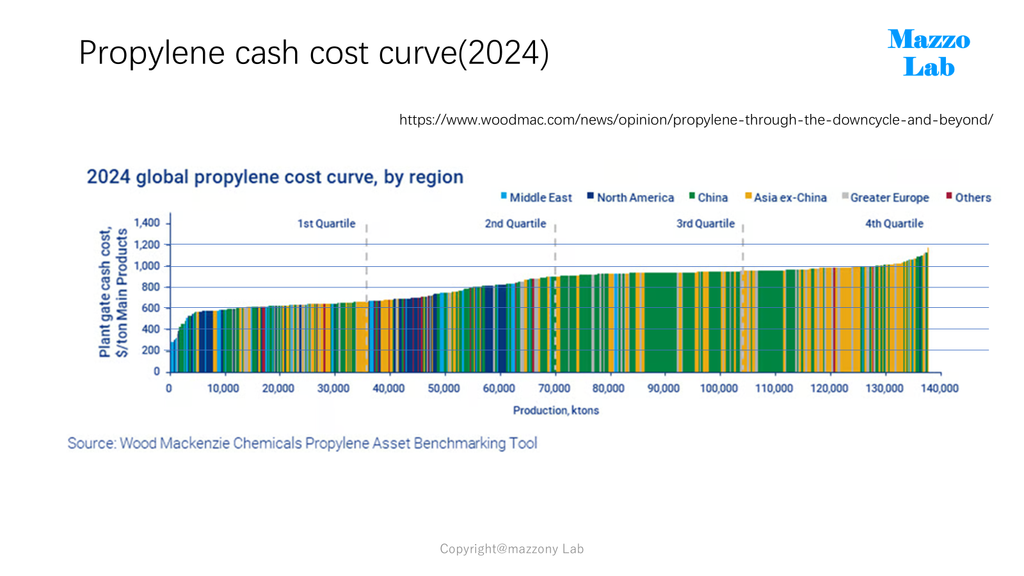
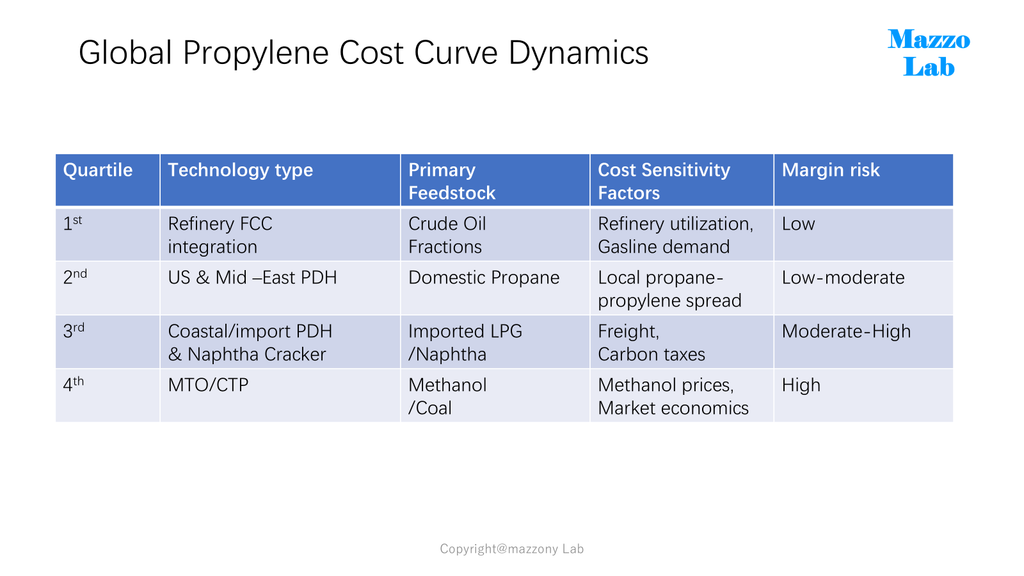
以下生産法によるコストカーブ表を示しますが、地域差・原料の違いによりコスト差が大きく異なっていることが分ります。ただ留意点として1st QuartileのFCC法プロピレンコストが非常に低く示されていますが、FCCプロピレンの用途として最大用途のポリプロピレンには使用できない点があります。低純度のためにFCCプロピレンはケミカル用途のみに使用されています(つまりケミカル誘導品の競争力は非常に強いと言えます)
さて最近急速に米国、中国、中東で能力増が行われているPDH法ですが、エタンシフトによるプロピレン不足が第一の要因に加え、米国の主にLPG大増産がプロパン価格の下落も要因です。
またエタンと異なりプロパンは圧縮するのみでの液化が可能なことから物流面でのコストが嵩張らないことも利用拡大の要因となっています。
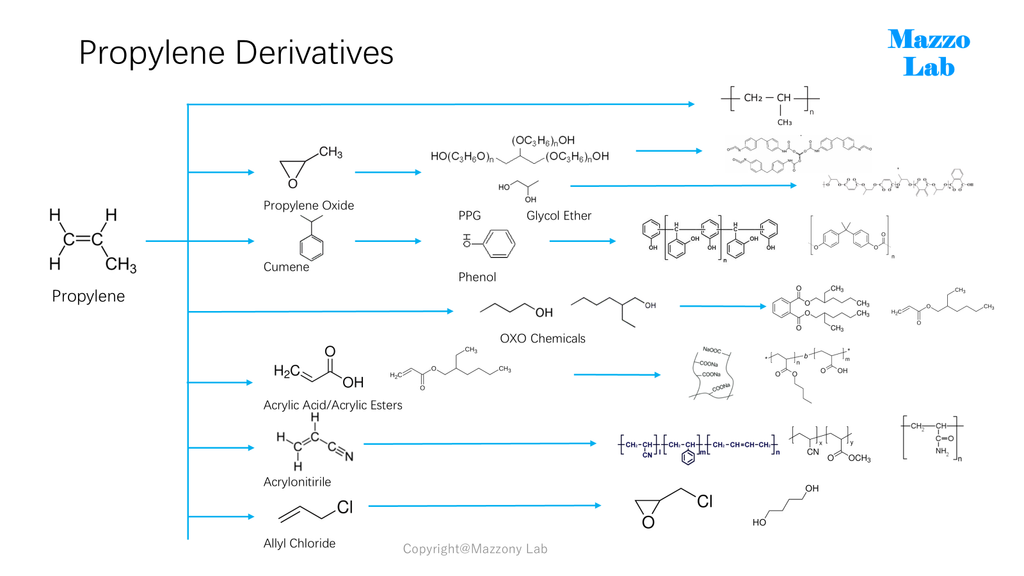
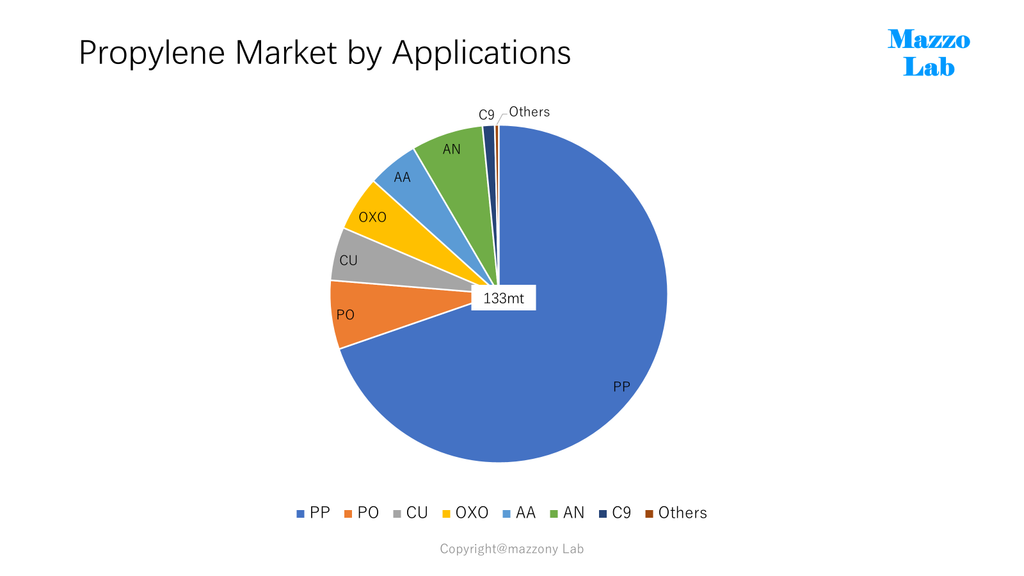
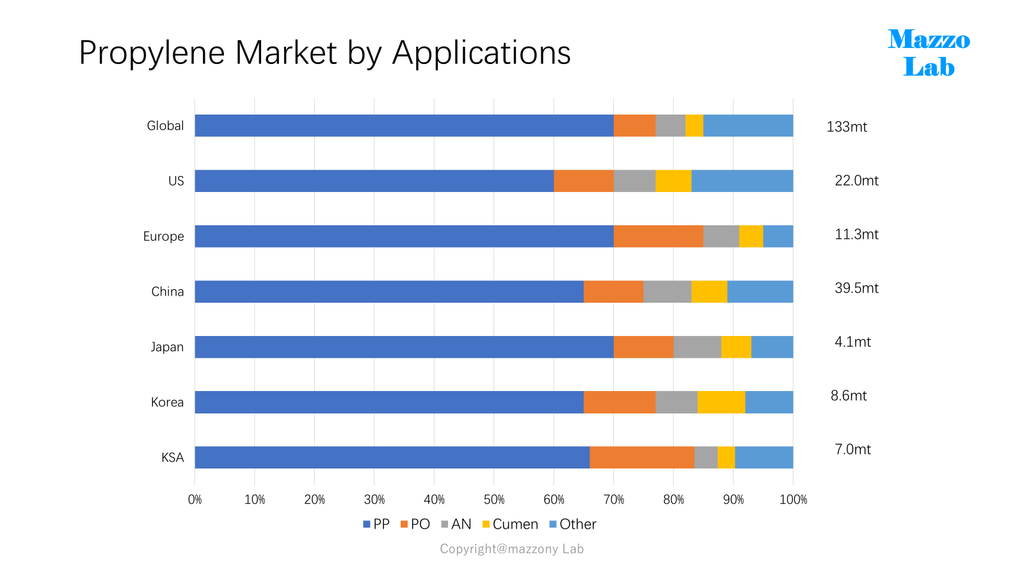
つぎにプロピレンの需要側を見て行く事にします。プロピレンの需要構造もエチレンの需要構造に非常に類似した構成です。最大用途のポリプロピレンが約3分の2をしめ、のこりは主に5種類の誘導品でプロピレンが消化される構造です。
エチレン需要同様にプロピレンの地域別需要構造をしめします。若干米国においてポリプロピレン比率が他国に比べて低いものの大差はありません。(プロピレン不足の状況にありますからポリプロピレンから他のケミカル誘導品に事業をシフトしているのでしょう)
エチレン事業同様に各国・各社においてプロピレン事業の機能化が課題ではありますが、一部の機能化はあるものの、その事業自体が事業の高収益化に寄与できるかと言えば疑問です。
アクリロニトリルの事例で言えば、炭素繊維の事業化が言われることがありますが、そもそもプロピレン事業者がアクリロニトリル事業者であることは少数派ですし、アクリロニトリル事業者が炭素繊維事業者である事例は殆ど存在しません(中国では川上から川下戦略でよく見られます)
以上」

コメント