本稿では石油化学品の代表格的であるエチレン原料と、そのエチレン生産のマテリアルバランスを4か国(日本・韓国・米国・サウジアラビア)について考察してみました。なお最大の生産国である中国については、経済性が無視された(赤字でも構わない)市場構造なので本稿の主旨には沿わないので除外しました。
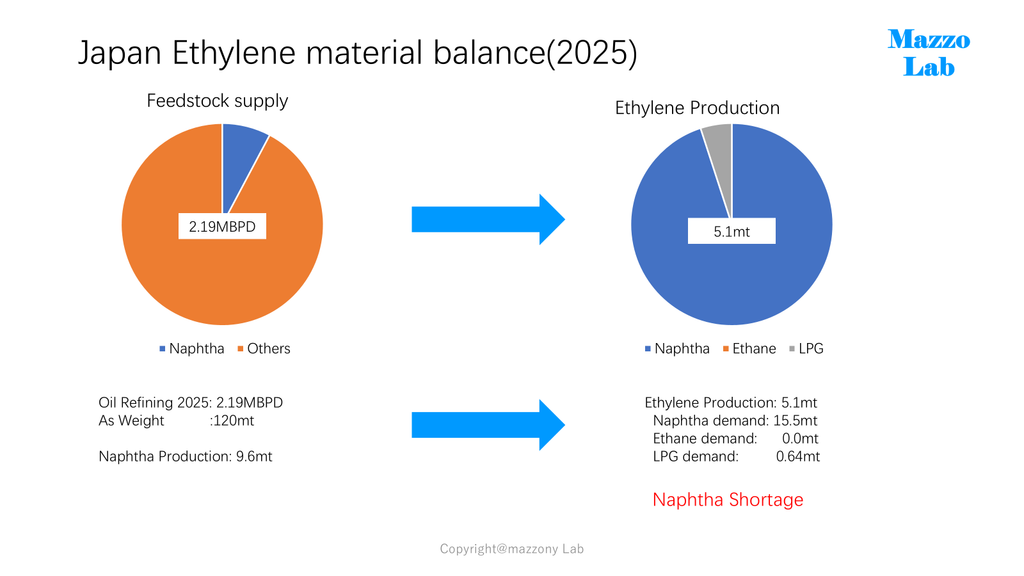
まずは足元の日本から。原料は石油精製からのナフサベース。ナフサ生成率を8%として算出しました。今回の中東危機によるナフサショックが話題になりましたが、石油化学の規模が縮小しているとはいえナフサはショートポジションです。なお、今回の衝撃は日本の石油精製量が日量200万バレルまで縮小しているという点です。
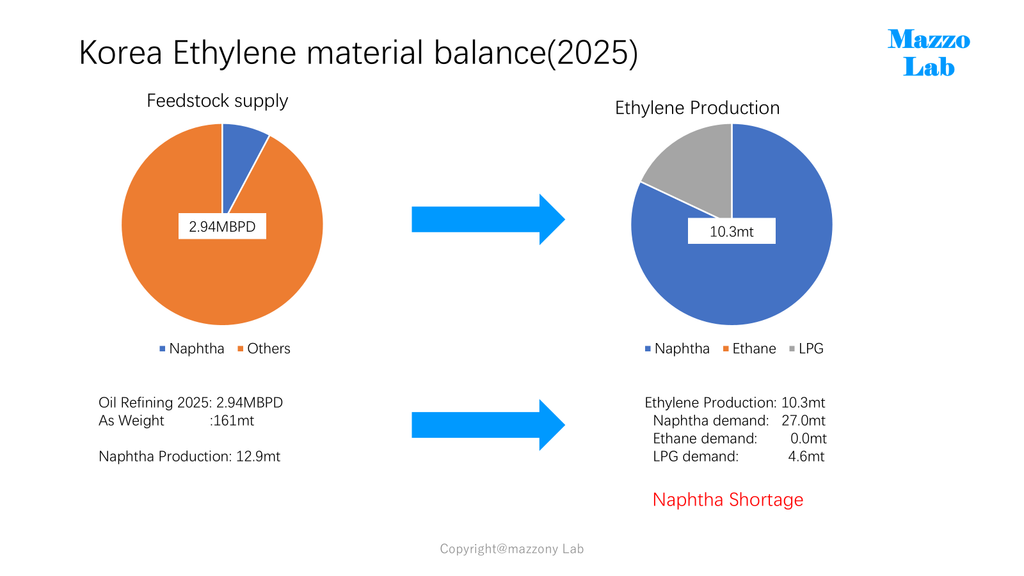
引き続きに日本とエチレン市場構造が類似した韓国のスキームをしめします。韓国の一番の大きな問題は内需に対して非常に規模の大きい生産設備を抱えている点ですが、本稿ではその点は対象外です。韓国におけるエチレン原料は日本と同様にナフサベースです。
韓国はナフサ依存が高いのですが、エチレン生産能力に比して石油精製設備能力がコンパクトな規模に留まっており、当然の事ながらナフサ需要を国産品のみ賄うことができません。今回のナフサショックの衝撃度は日本より遥かに大きいものとなります。
つぎにエタンベースが主な米国とサウジアラビアのエチレン生産マテリアルバランスを述べていきます。まずは米国です。
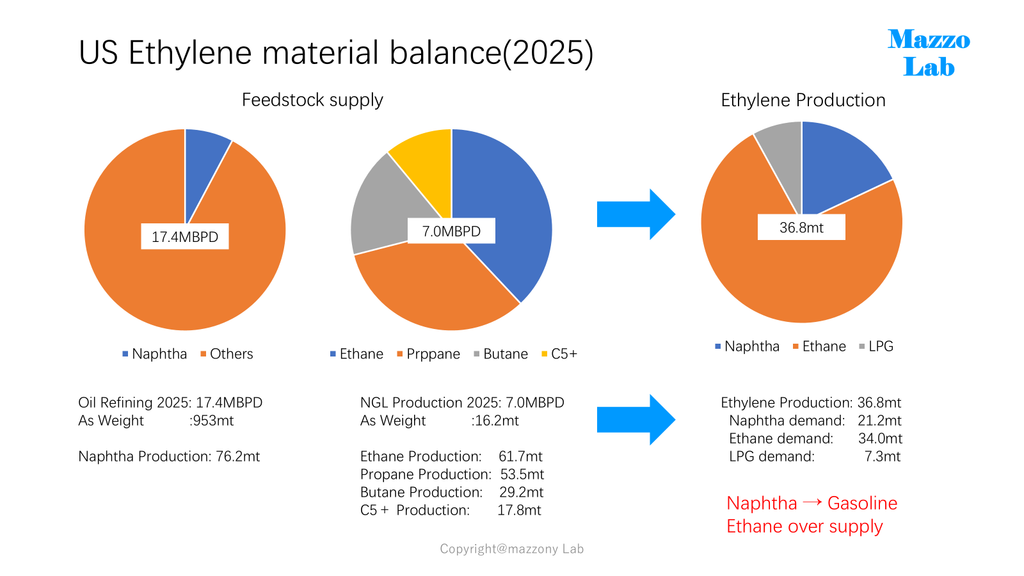
米国の原料源は主にNGLからのエタンとLPG、加えて世界最大規模の石油精製設備が存在しています。まずはエタンについてですが、現在もNGL生産がますます進みエチレン原料として使用するのみでは消化できなくなり輸出が大きく拡大しています(ただし机上計算上では更なる余剰が発生します)。
一方米国の石油精製のナフサ生産量はデータがなく不明です。WTI原油が主流なのでナフサ生成率は日本が使用するブレント原油より軽質ですからナフサ生成量は多くなるはずです。ただし8%での算出でも大幅な余剰になりますから、主にガソリンにシフトしていることになります。
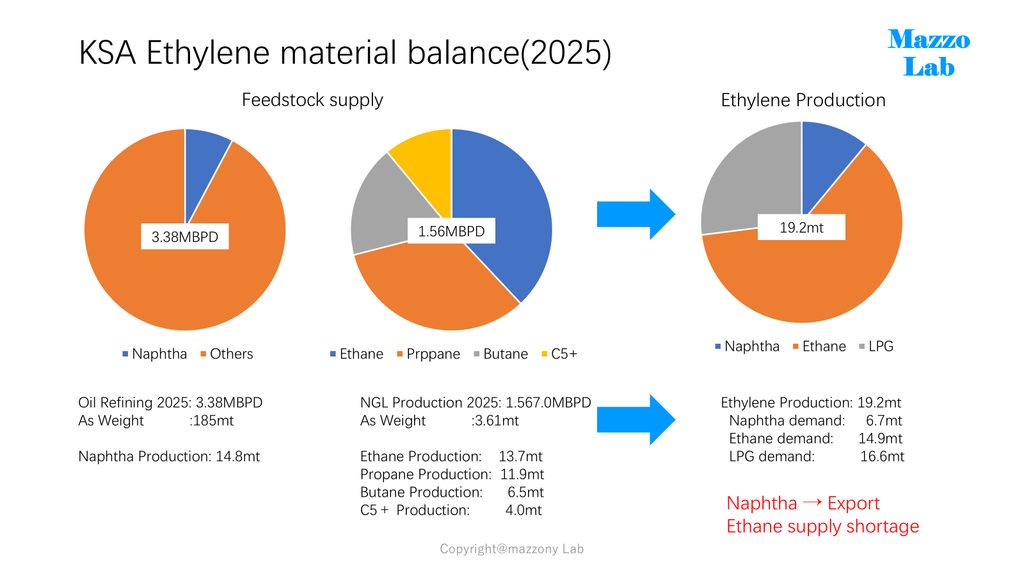
最後に中東の雄であるサウジアラビアについて考察していきます。最初にサウジアラビアは原油生産が日量1000万バレルを超える大国ですが、石油精製は内需が大きくないので340万バレル程度にまっています。ナフサ需給からみると余剰ポジションになっており輸出国のポジションです。
つぎに最大原料のエタンについて述べていきます。エタン原料のNGLは米国につぐ第二位の大国ですが、一方でエチレン生産量を増やしてきており下記に示す通り生産されるエタン、LPGの殆どがエチレン原料として使用されているバランスになっていると推定されます。
引き続きエチレン生産設備の計画があることより、今後ナフサシフトが進むものと考えられます。
以上

コメント