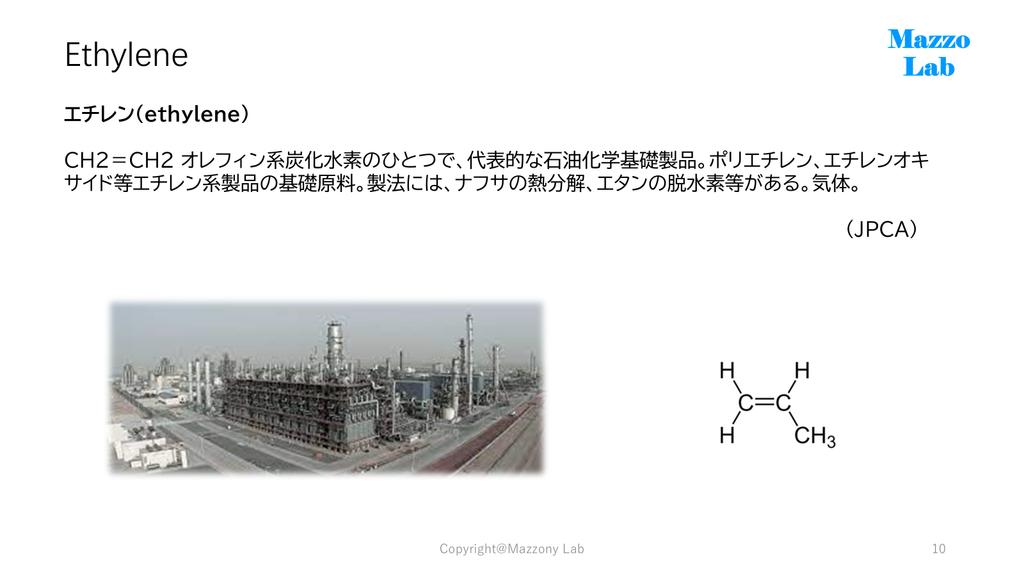
表題で大きく競争力と打ち出してしまってますが、基礎化学品のエチレン事業を運営していくうえでエチレンの「入口」と「出口」の双方からみて個人的見解を述べていきたいとおもいます。最初にエチレンの定義を石油化学工業協会の学習ページより引用します。
まずはエチレンの「入口」の方である生産についてのデータから。エチレン生産方法は大きくわけてエタン、LPG、ナフサ等を水蒸気分解する製法と中国のみで実施されているメタノール(ジメチルエーテル)を分解する方法に大きく分かれます。
さらに主流の水蒸気分解は「ナフサ」(パラフィン)を原料とする製法と「エタン」を原料とする製法に大きく分けることができます。
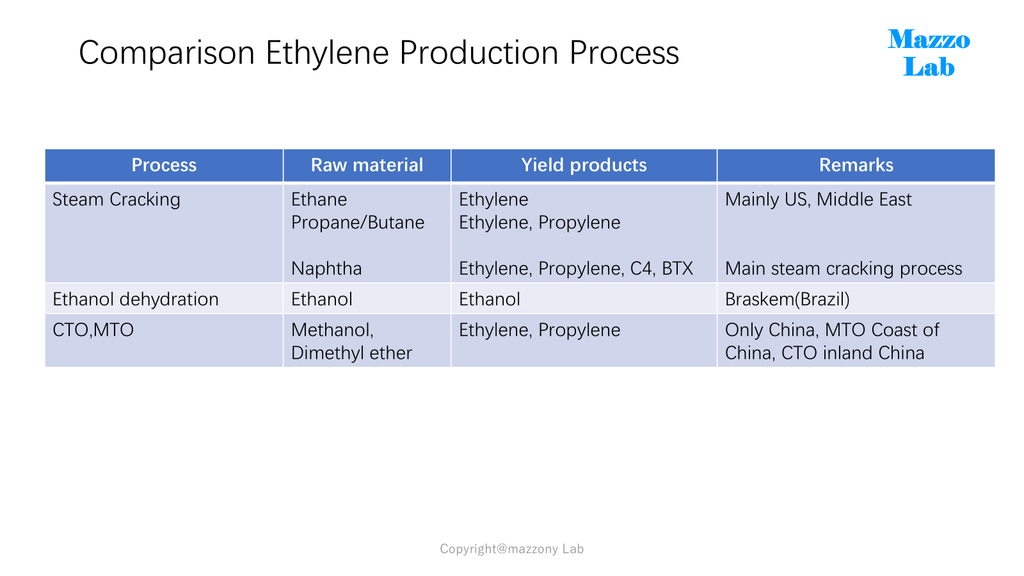
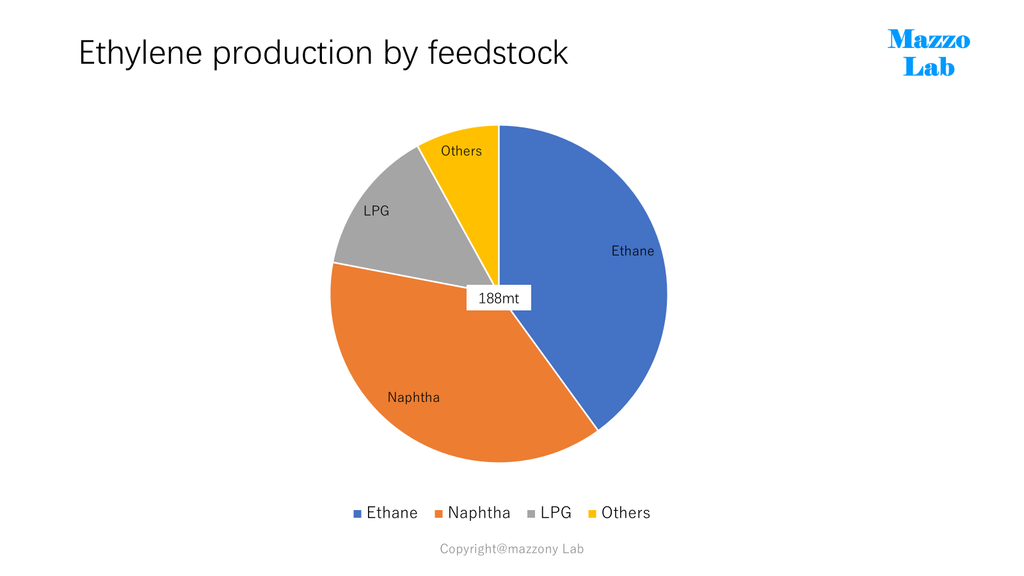
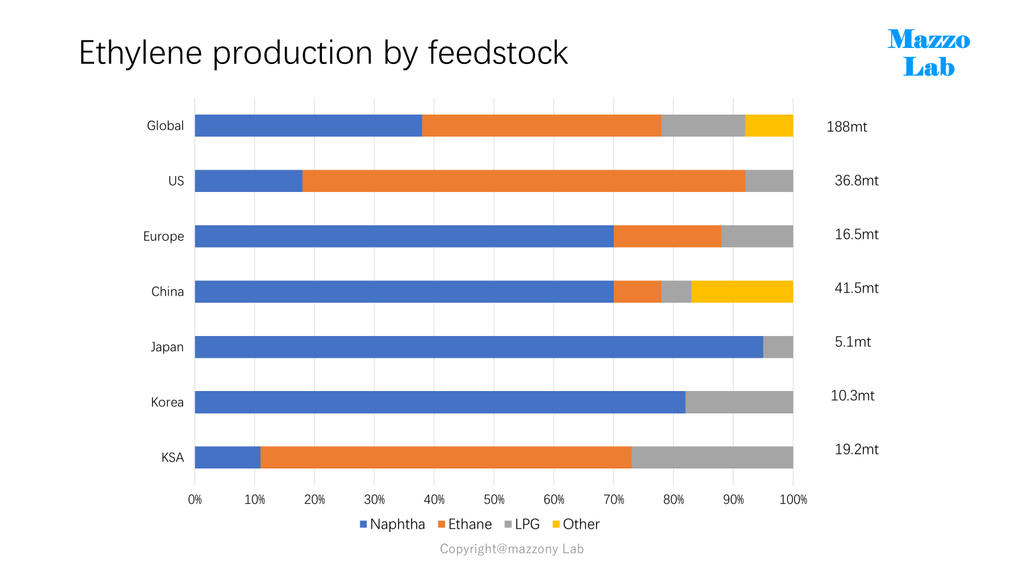
もともとは「ナフサ」を分解する製法が中心でしたが、産油国・産ガス国である米国および中東におけるエタン(及びLPG)の拡大により世界全体ではナフサとエタンが略同量のエチレン原料源となっています(エチレン生産量ベースで同量の意味です)。
エタンはガスなので運搬上の制限が多いので、エタン産出国以外での利用は低率にとどまっています。なお、サウジアラビアにおいてはエタン産出量が頭打ちのためナフサ利用の拡大が進んでいます。
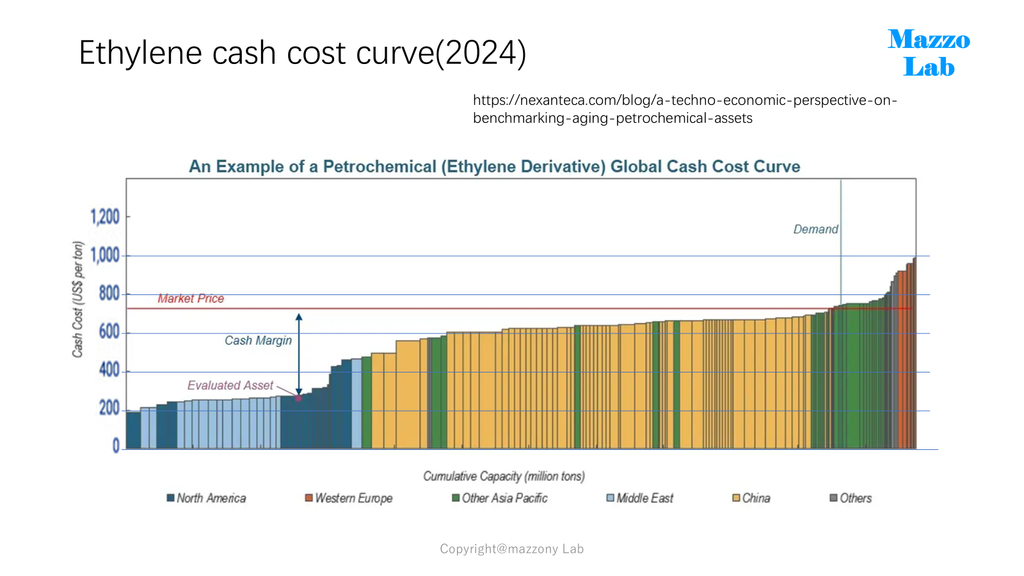
こちらはエチレンコストカーブと呼ばれるグラフになります。エチレンコストだけを見れば中東と北米の低コストが際立ちます。この地域に対して約2倍のコストであるのがナフサを原料とした水蒸気分解による製造コストを示します。なお、グラフの一番右端は中国におけるCTO/MTO製法によるエチレン製造コストをしめします。
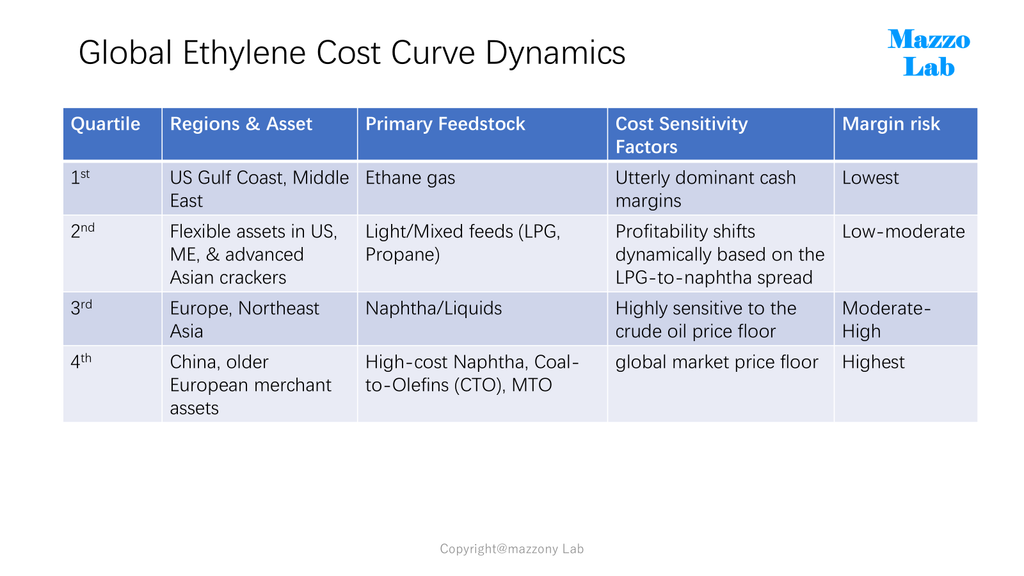
上記コストカーブ表をもとに製法(原料)別のエチレンコストのコメント表です。エチレン供給側のコストと価格設定は、ナフサベースのエチレンコストが国際指標なっているのが現状です。
つまりエタンベースの供給者はエチレンを販売する場合にはコスト差が大きな利益源になります。また自社にて誘導品を製造する場合は誘導品事業での利益源となります。
なお本表では言及しませんでしたが、ナフサベースのエチレン製造者は併産品のプロピレン、C4留分、芳香族の販売でコスト減を図ることになります。
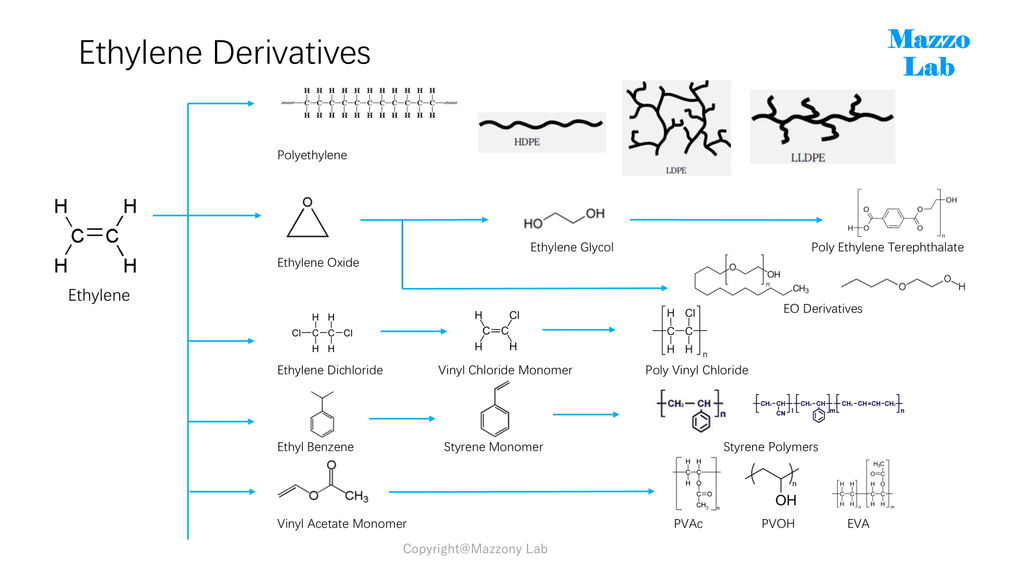
つぎに反対側のエチレンの出口の需要側の観点からエチレンの競争力を見て行く事にします。世界市場は時代が変わっても基本的に需要構造は変わりません。
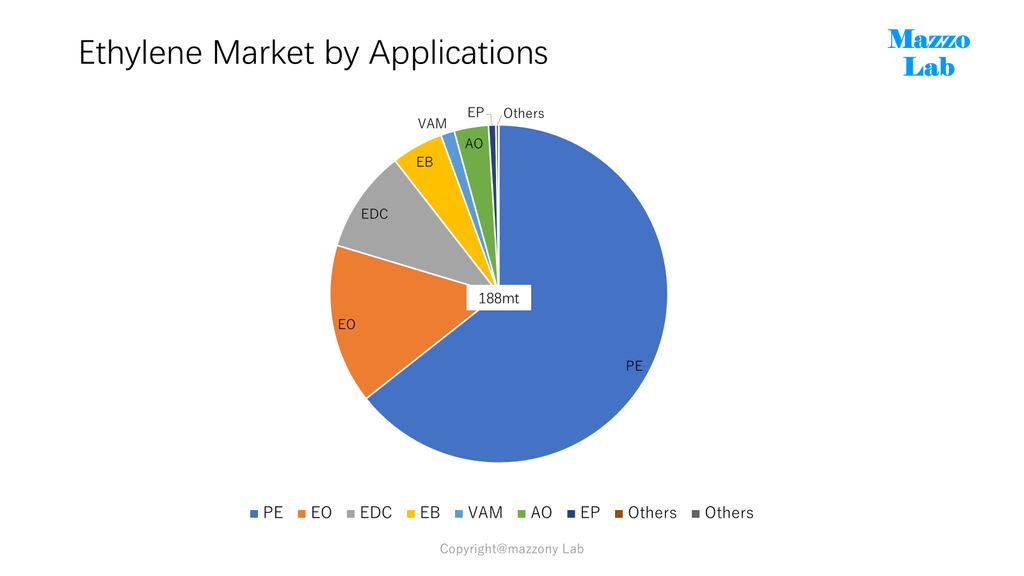
ポリエチレン(HD/LD/LL)が3分の2を占める最大需要先であり、またポリエチレンの需要の半分強は包装材料という市場の構造はかわりません。その他の酸化エチレン~エチレングリコール、EDC~VCM~PVC、エチルベンゼン~スチレンがエチレンの需要の殆どを占める構造は変わっていませんし、今後も大きく変わることはありません。
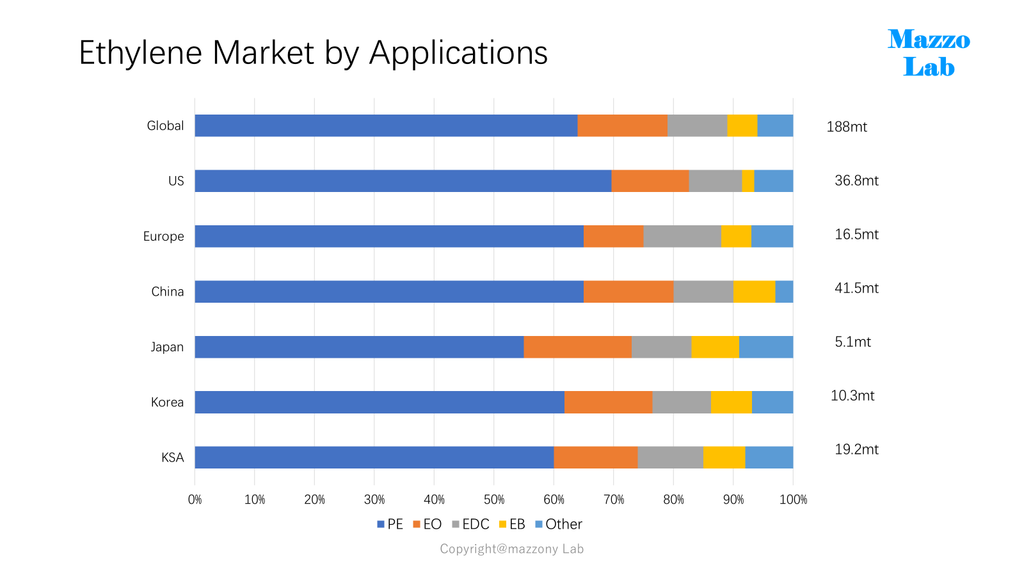
最後に地域別の需要構造についてです。基本的に地域差はありません。特徴までとは言えませんが昨今エチレン投資が一番盛んな米国においては誘導品投資が殆どポリエチレンに集中しており世界の供給源になっているということです。
エチレン事業の高度化・機能化と言う課題は各国、各社の共通事項ですが、基本的には無理難題の課題と考えます。一例でいえばポリエチレンの機能化があげられますが、その機能化ポリエチレンの比率は最大でも一割(一社の場合でも)になることはありえません。この程度の達成率では殆ど収益には貢献することはありえません(*なお、とある日本のポリエチレン会社は略全量を特化して成功している事例は存在します)。
一番の成功例は欧米におけるαオレフィン事業を上げることが出来るかもしれませんが、この事例はごく一部の事例と言えるでしょう。
以上」

コメント