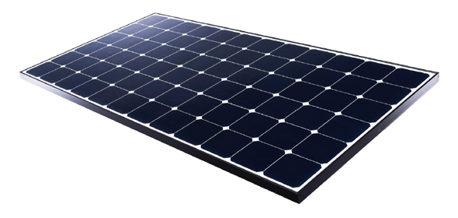
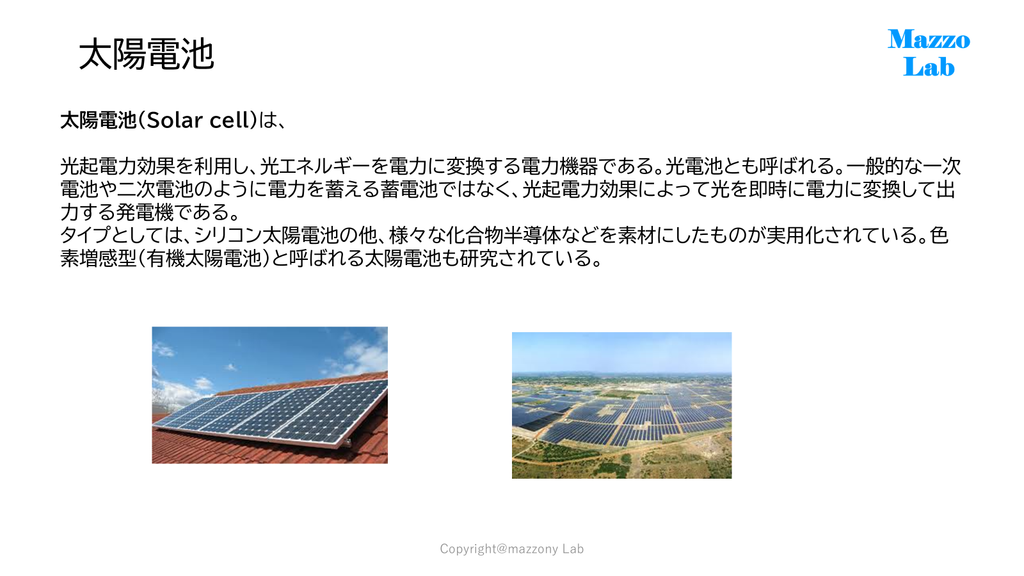
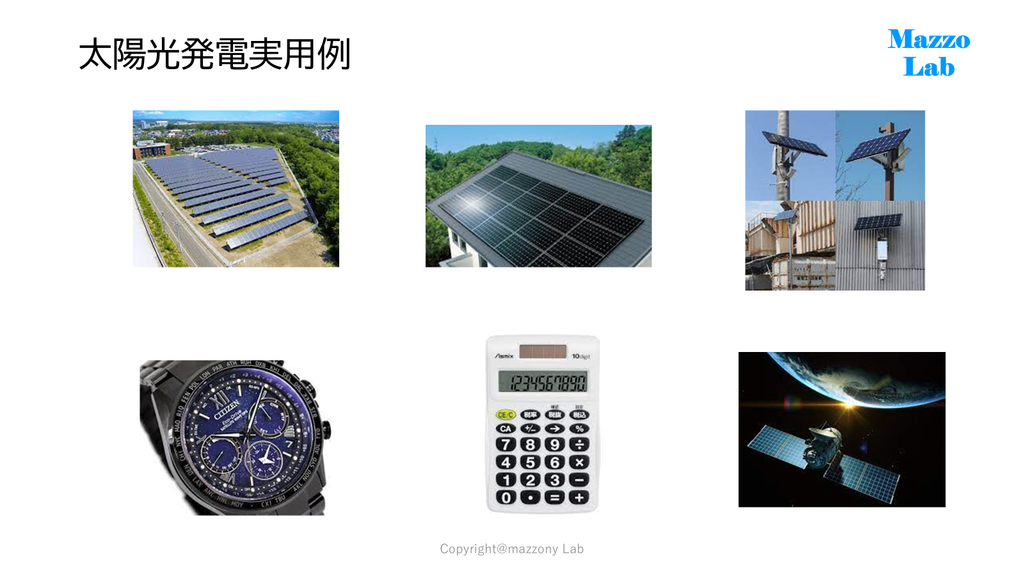
本稿においては、太陽光電池の部材のうちのバックシートについての概要を述べていきます。まずは別稿においても投稿しました太陽光電池について。
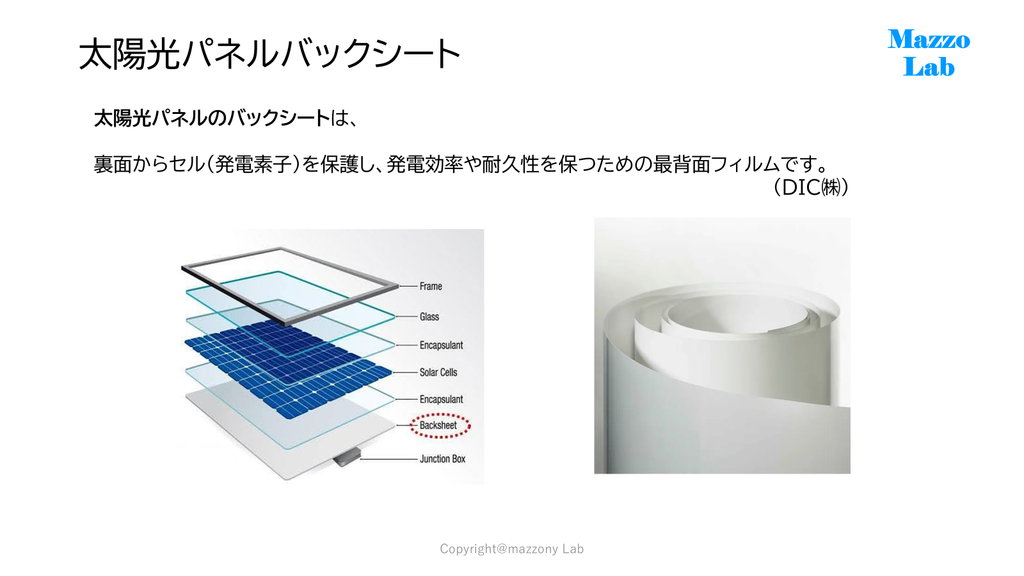
PVバックシートは名前が示す通り、太陽光パネルのうちの一番底の部分の部材です。一般的な形状はフイルム状の製品で、外観は乳白色です。
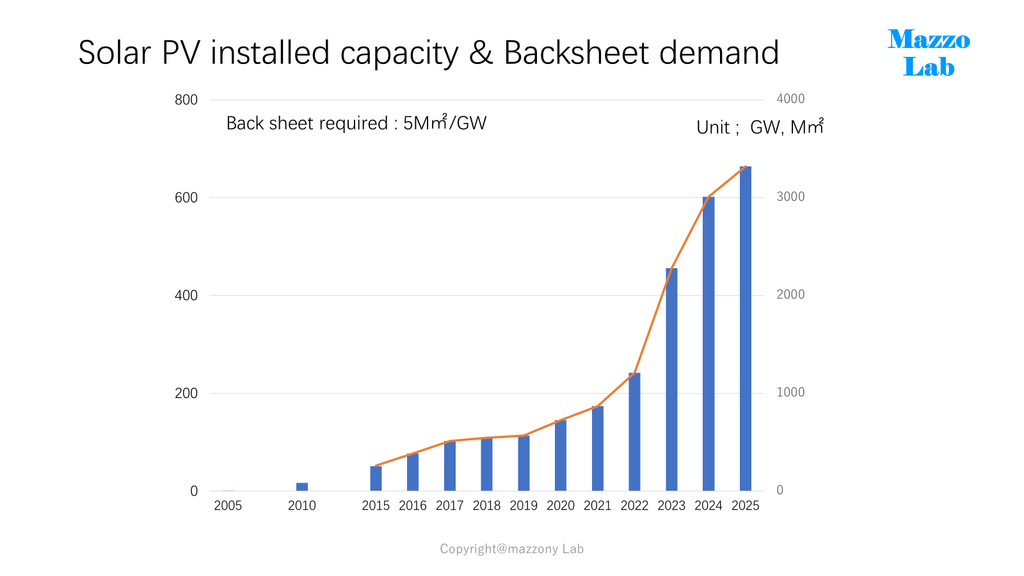
PVバックシートの需要量は以下のとおり。補修用需要は存在せず、新たに投入される製品のみに使用されます。発電容量GWあたりのパネル面積とバックシート需要の面積を等量(面積)として算出しています。算出基準はGWあたり500万㎡としています。
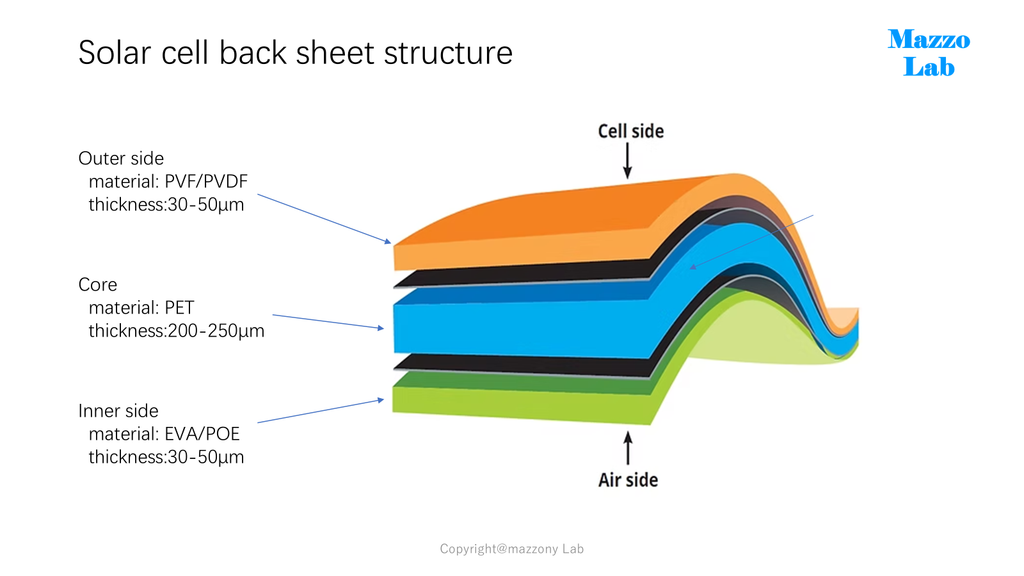
さてバックシートの構造は以下のとおりで、構成する材料の重量比率をパイグラフで示します。構造は3層の多層構造が基本形で、様々な樹脂の構成の製品が提案、採用されていますが、一番多く採用されているのは、コア層にPETフイルムとし、セル側(インナー)はセルの封止材と同じEVAもしくはフッ素樹脂製フイルムが使われます。アウター側はフッ素系樹脂(PVF/PVDF)が使用されています。
上記構成を参考にしてバックシートを構成する材料の重量比を示します。約8割を占めるのがPETフイルム、次にフィラー(酸化チタンなど)が重量比では二番目の比率になります。
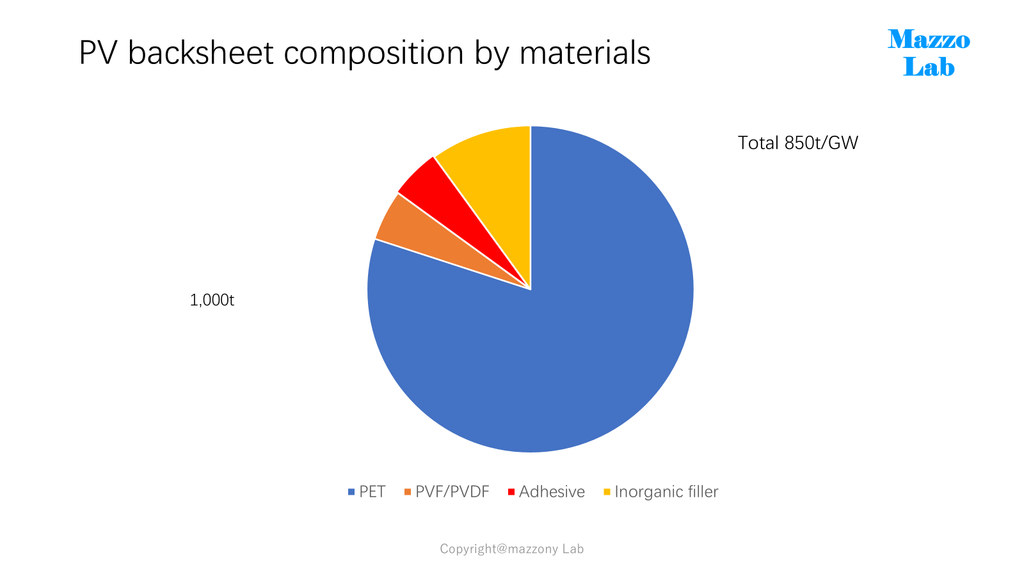
現在バックシートの主なサプライヤーは中国の企業になります。メイン主材であるPETシートは略全量が中国の会社による供給になります。一方、耐候性、耐熱性、耐水性を得るために使用されているフッ素樹脂フイルムですが、ディファクトスタンダードであるPVF樹脂はDuPontのみが生産している状況です。なお、接着剤はポリウレタン系の接着剤が使用されています。
なお、本分野における日本企業の立ち位置は原料、製品とも存在は全くありあません。
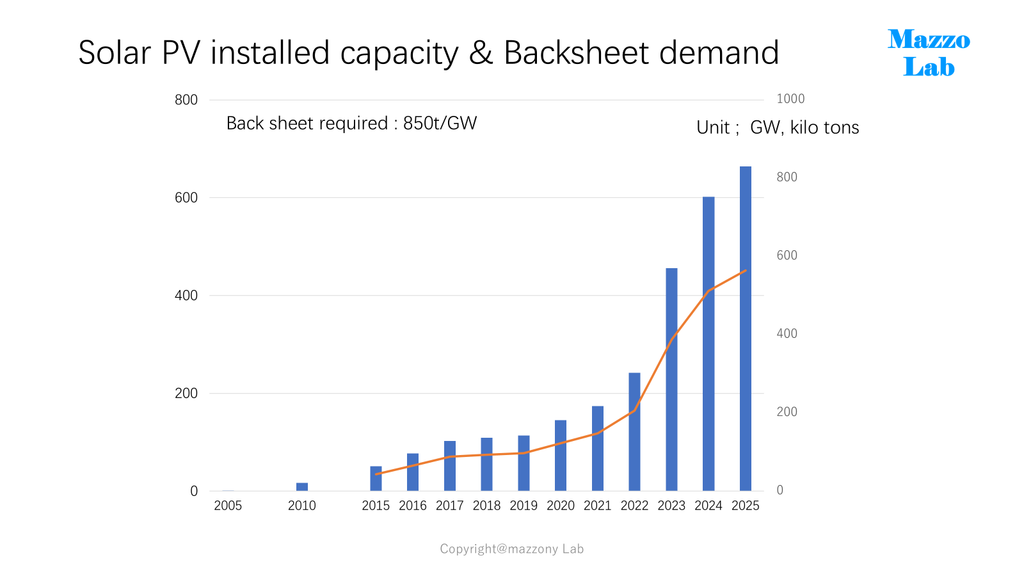
下記グラフはバックシート向け材料需要を重量換算で推定算出したものになります。
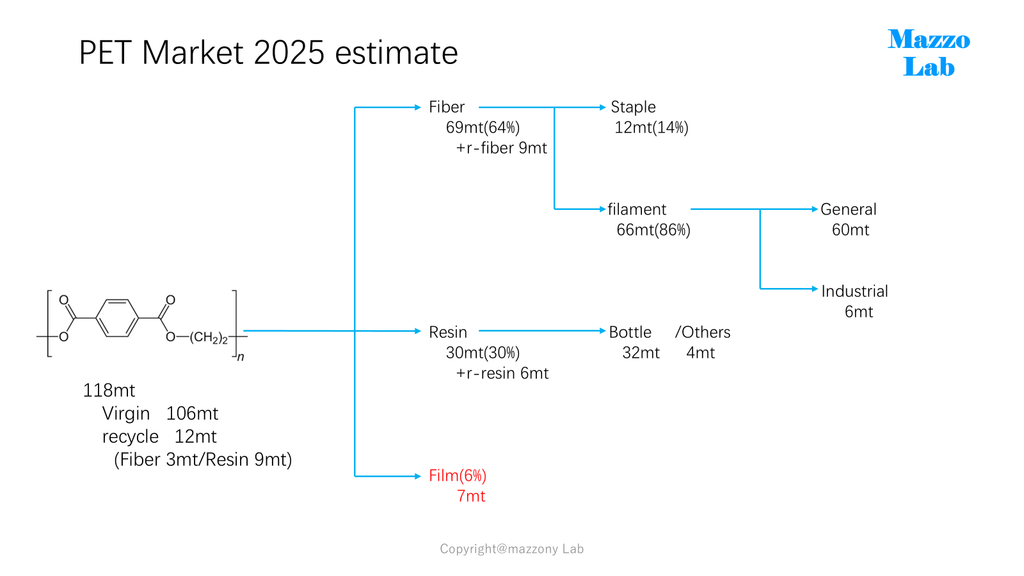
最後にメイン材料であるPETフイルムについてです。2025年度のPET製品の需要マップを下記の通り示します。PET樹脂の新品生産量のうち、約6%がフィルム生産にむけられます(なお需要が広がっている再生品はフイルム向けには使用されていません)。
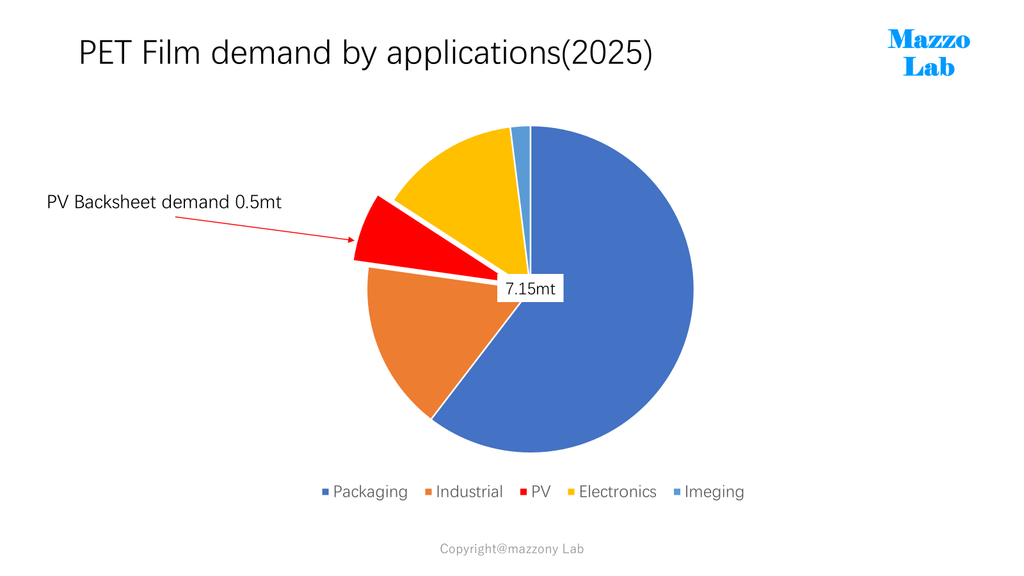
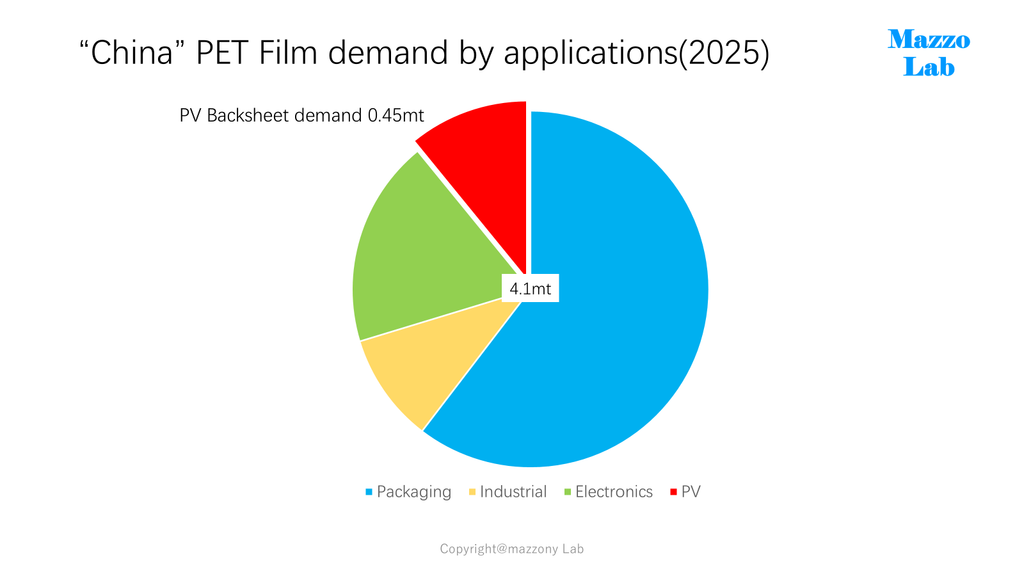
世界市場と中国市場の概況を示します。2025年度は総量で700万トンを超えましたが、需要の牽引役は中国市場です。つい数年前までは中国市場は輸入ポジションでしたが、現在は世界市場の約6割を占める生産量を誇り輸出国のポジションに替わっています。
なお、包装材が需要の中心であるのは変りませんが、中国の需要の拡大要因はやはり太陽電池向けの市場拡大であることは間違いありません。その数量は日本におけるPETフイルム生産の総量を大きく上回っています。
以上」
コメント