本稿では太陽光発電の一般市場情報についてのべます。まずは別稿でも投稿しましたが太陽光発電についての定義から。
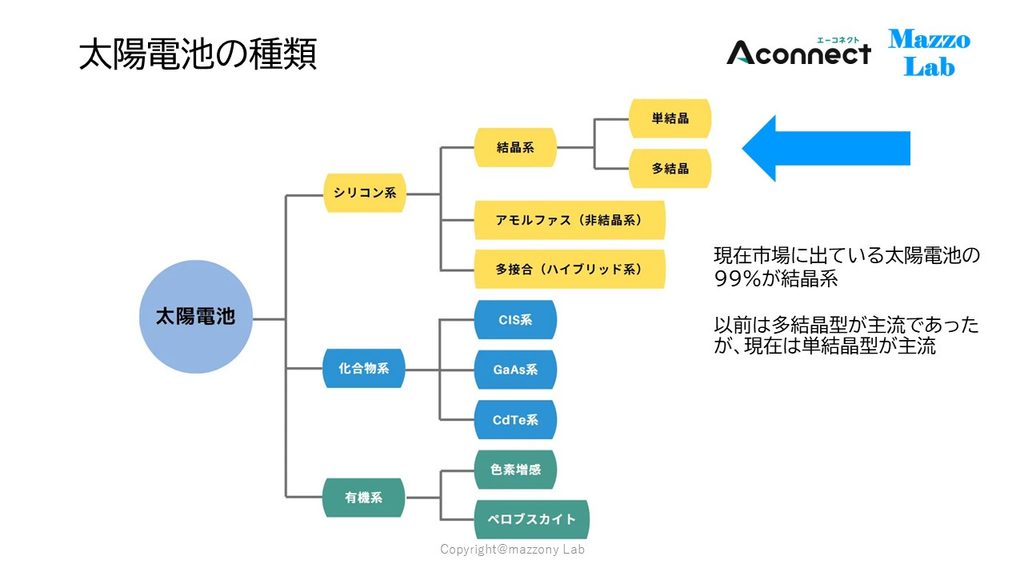
太陽光発電のタイプには有機太陽光発電やペロブスカイト電池など含めて多様なタイプが提案され導入されていますが、現状はシリコン系電池が略全量を占める状況です。
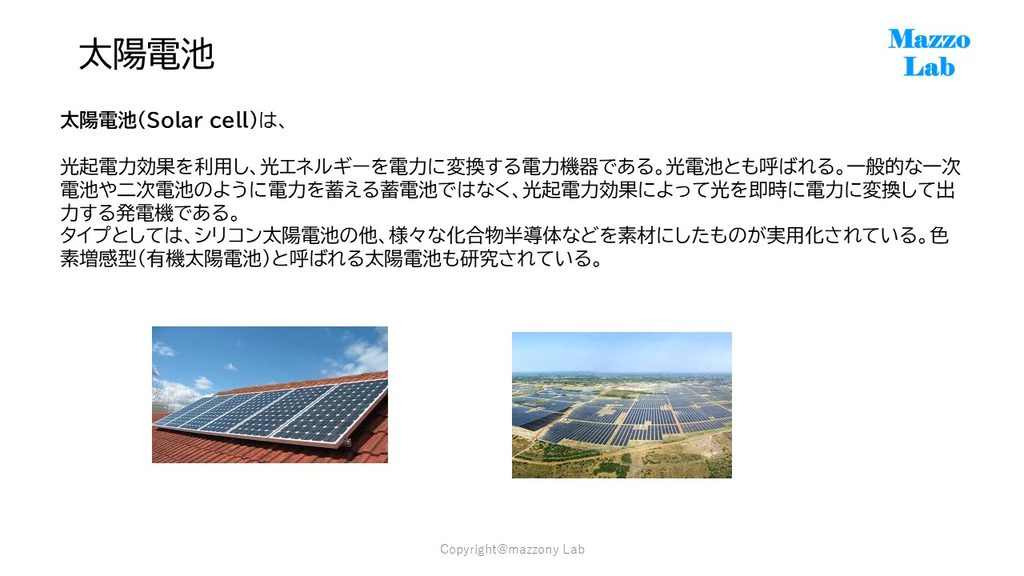
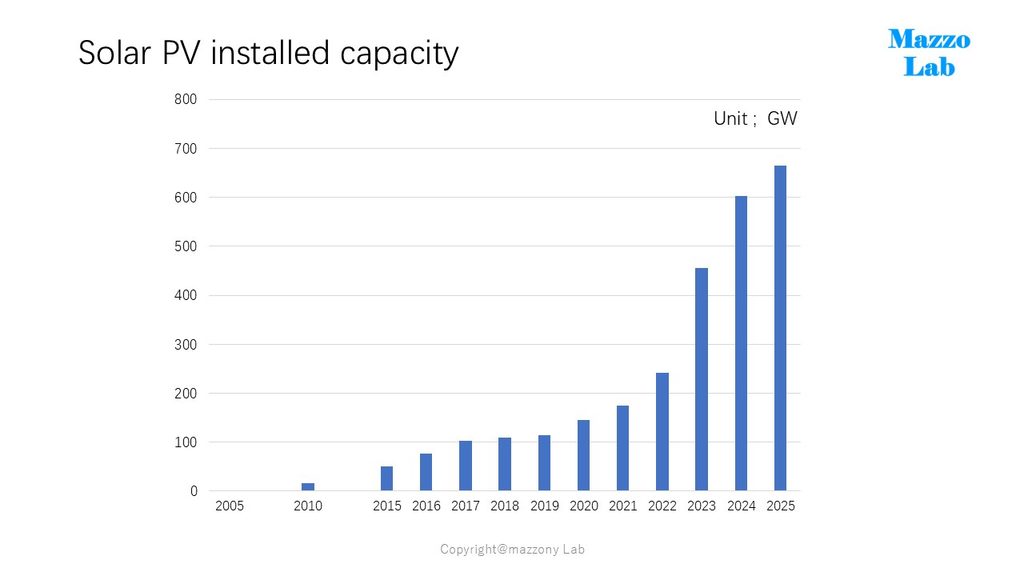
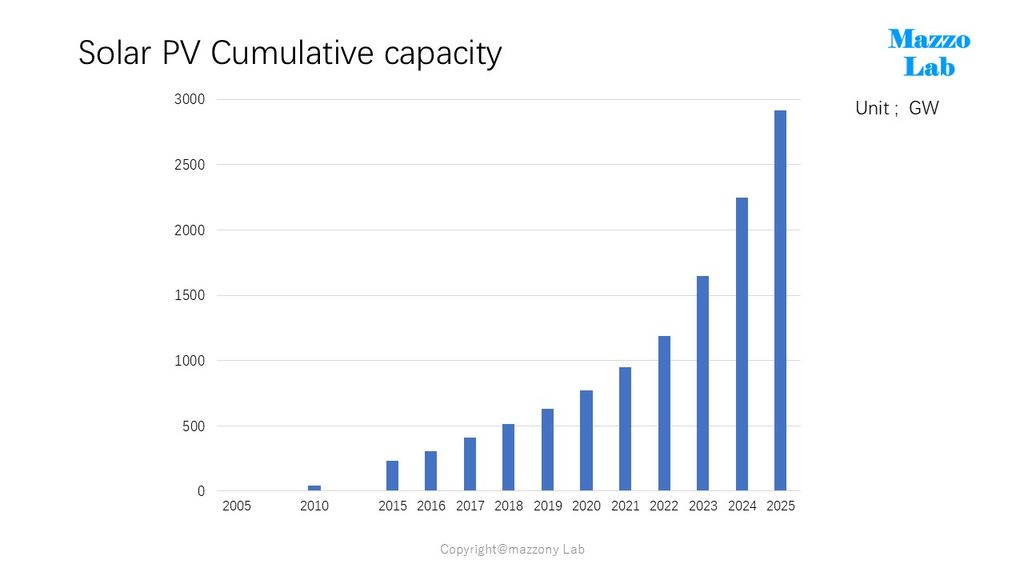
太陽光発電投資はここ10年程で急速に伸びて来ており、2025年度では665GWもの新規投資が世界で行われました。累計能力でも2025年末で約3TWにも及ぶ容量になっています。
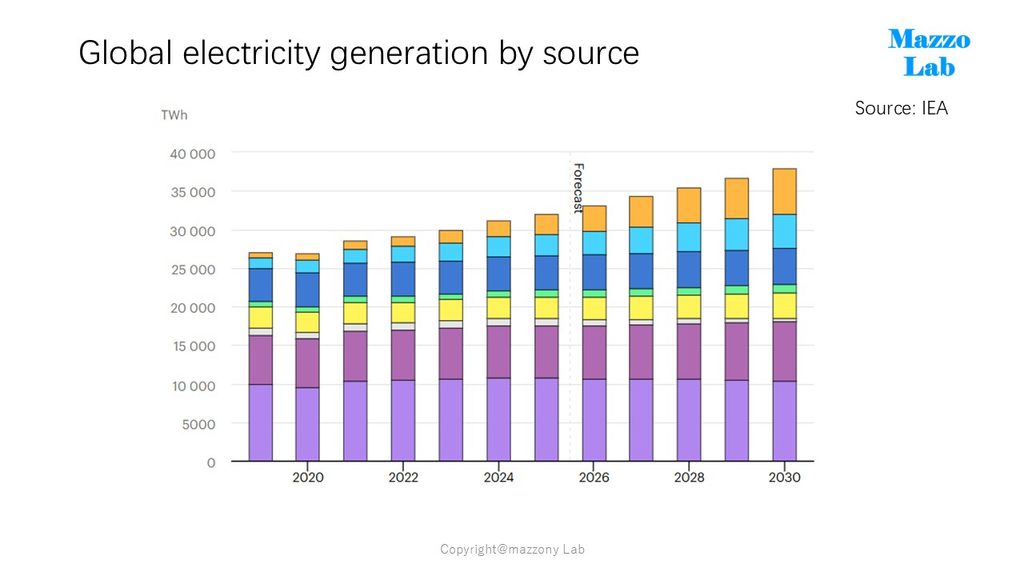
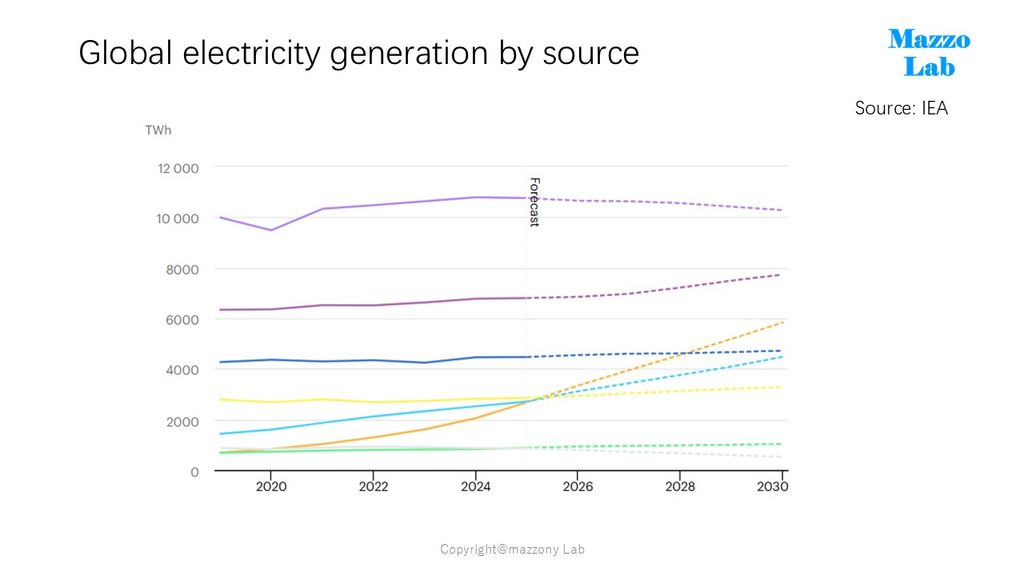
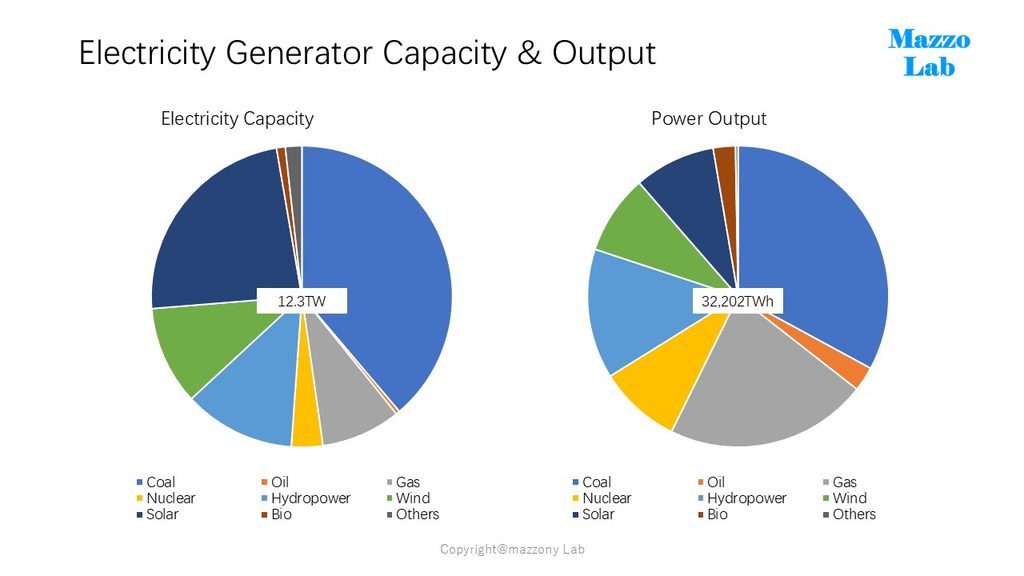
昨今巨大な投資が行われている太陽光発電ですが、IEAによれば発電源別発電量は以下のとおりで2025年度で約9%を占めるとしています。今後も大幅な投資が行われることで発電量も他の発電源が頭打ちの傾向の中で飛びぬけて伸びて行くと予想されているのが太陽光発電です。
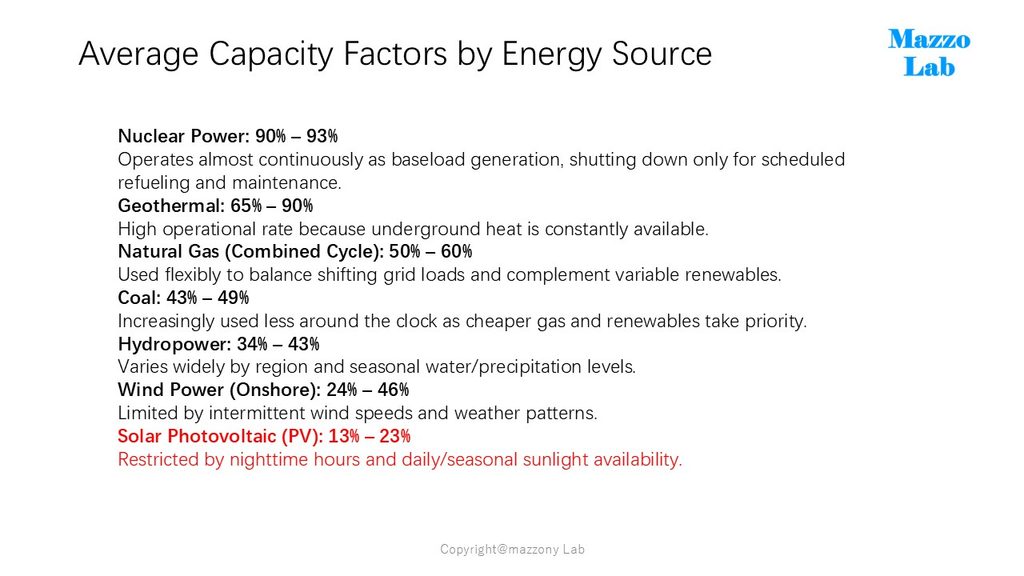
ただ留めておくべき事として、稼働率の低さが他の電源に比べて低いことが分ります。石炭発電の稼働率の低さは、旧式の発電所が多く存在し、環境面・経済性の観点から稼働停止してしまっている発電所が多い事が背景にあります。
また、原子力発電は安全性確保の問題から、稼働率の変動は忌避されている状況と考えられます。一方経済性が優位なガス発電は他の発電源の稼働バッファーとして利用されていることもあり、平均稼働率が上がらないものと考えられます(日本では7~8割の高稼働率を維持しています)。
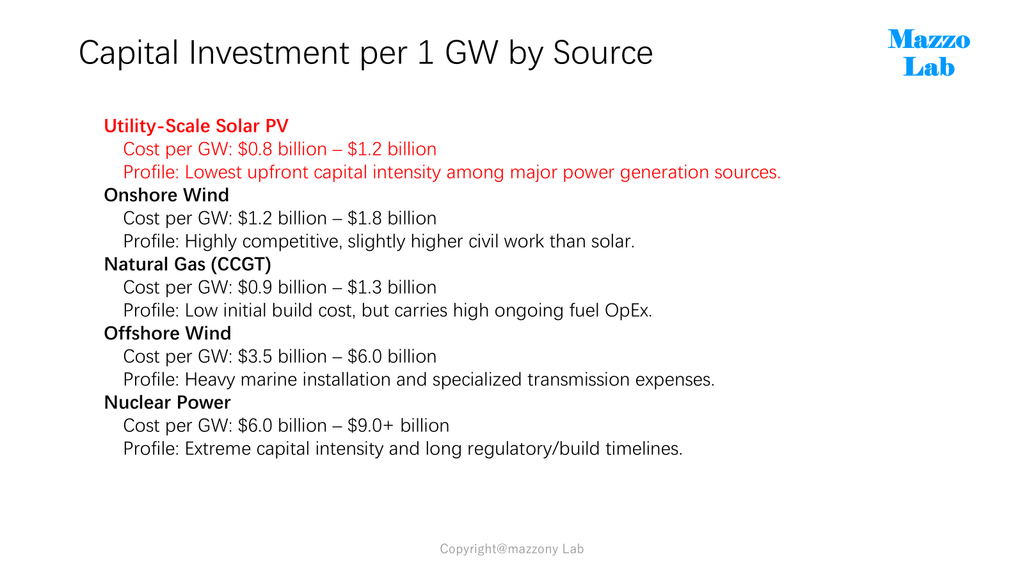
一方、太陽電池生産の巨大化により投資金額が抑制されてきており、1GWあたり(大型火力発電所)の投資金額は天然ガス発電所1基なみまで抑制されてきています。
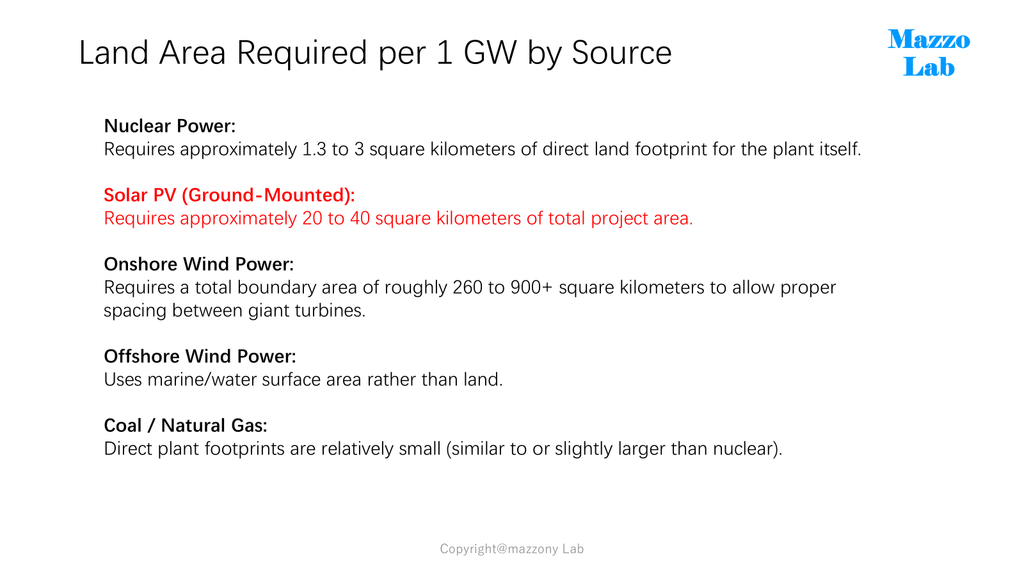
一方で太陽光発電は広大な土地を要する問題・課題があります(火力発電の約20倍以上)から、日本のような設置に適した遊休地が少ない場合は設置するにあたり、住民対策などのフリクション恐れが生じます。ただし砂漠の様な場所での設置のケースは電気の需要地へ送電するにあたり、設備投資増や送電ロスの問題も生じます。
最後に太陽光電池の供給についての現状について述べていきます。20年程前までは太陽光発電・電池といえばシャープ、京セラ、三洋電機などの日本企業が世界市場を牽引してきました。ただ現状においてはセルの主要原料である金属シリコン・シリコンウェハ、またセル及びパネルなど全ての太陽電池関連事業は中国企業が市場の8割から100%弱まで占めているという偏った状況にあることが否定でいません。
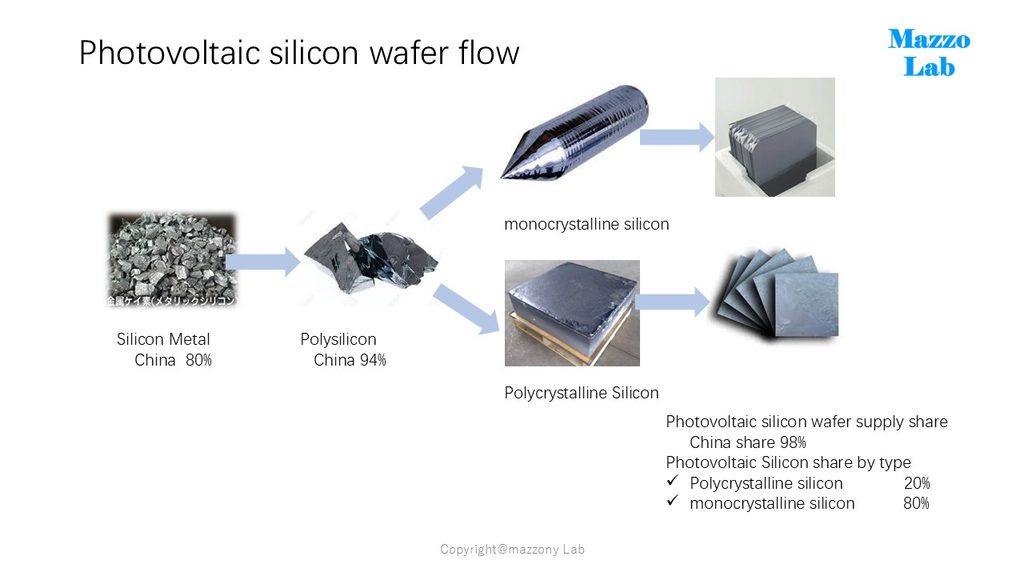
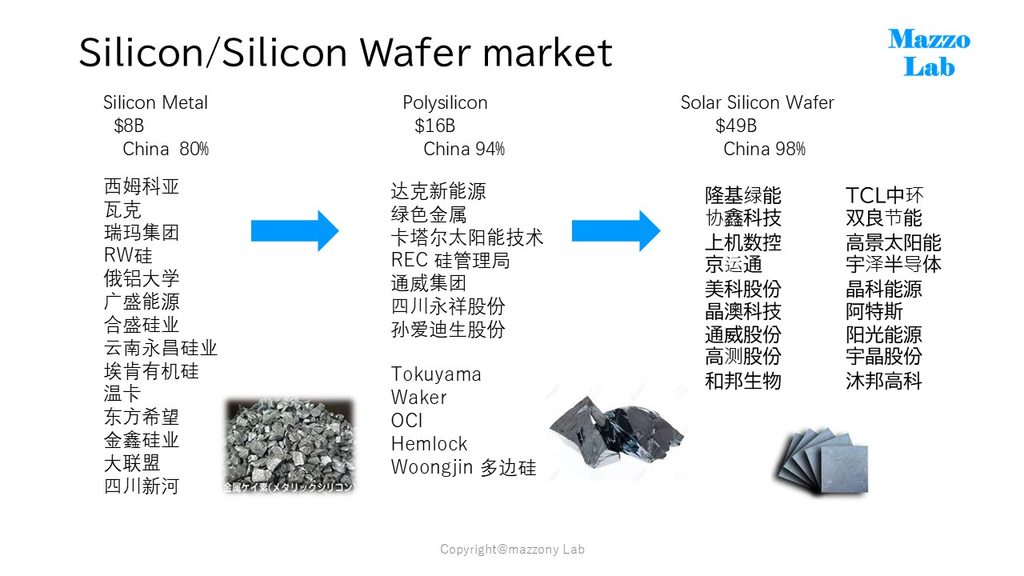
上記ポリシリコンのうち中国企業以外の6%シェア分は主に半導体向けシリコンの供給であり、そのシェアは上図の英語表記の会社の寡占状態です。
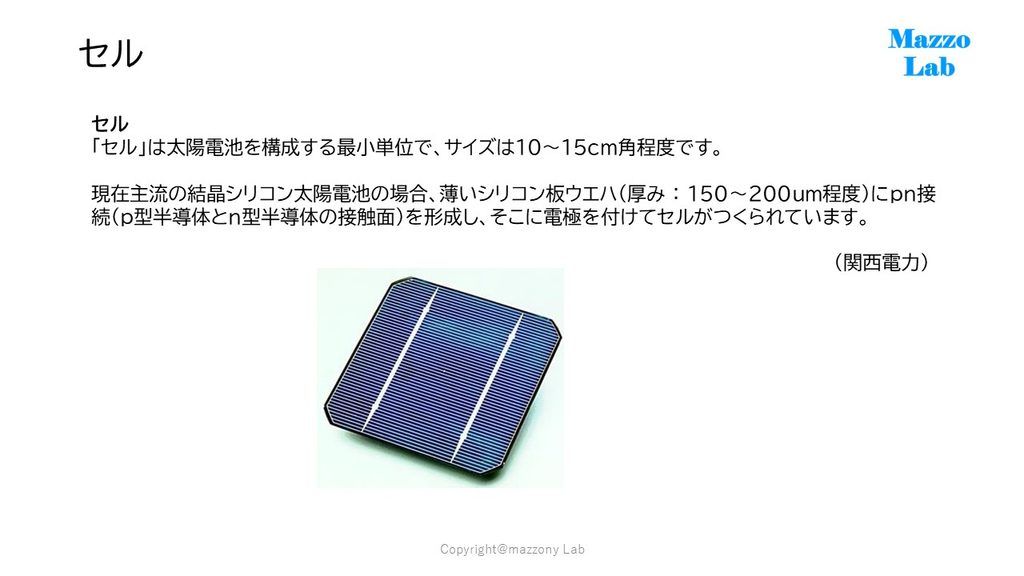
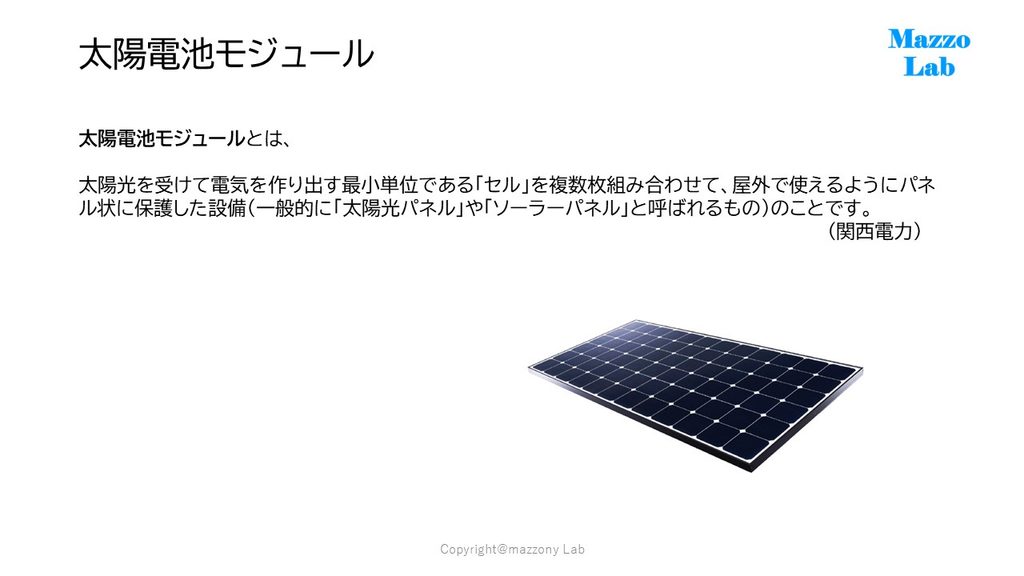
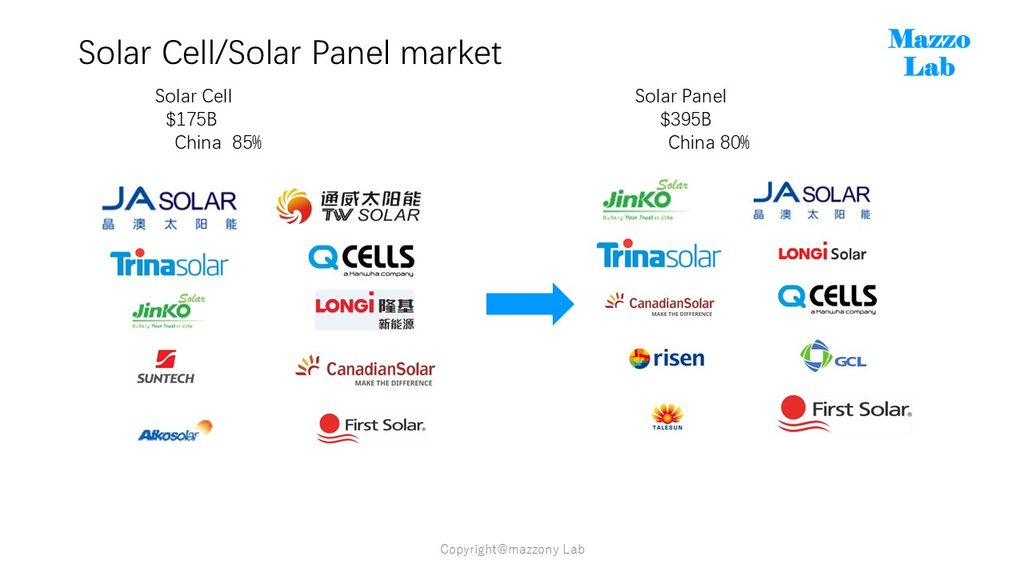
最後に太陽光発電の最終製品であるセルとパネルについてです。セルについては中国企業が約85%のシェアをもっていますが、主材料のシリコンウェハの中国会社の供給シェアが実質100%という現状であり、中国以外の会社の競争力があるとは言えません(その先のパネルも同様)。
本市場は中国企業がサプライチェーンを構築しており、太陽光発電を導入するには中国企業なしには投資が不可能と言い切れます。日本企業にチャンスとしては日本における電気供給及び設備メインテナンス以外はありません。
以上」
コメント