
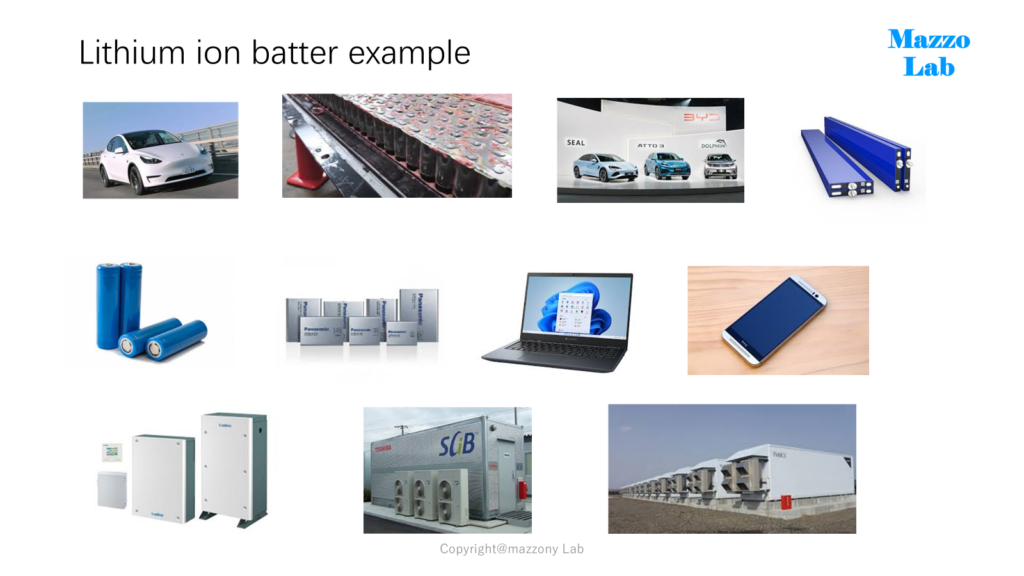
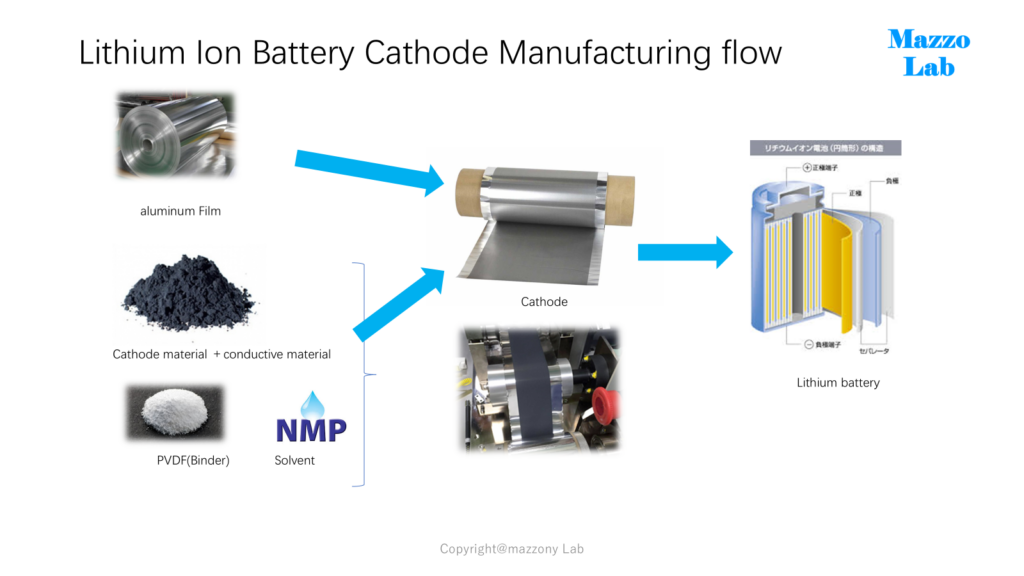
本稿ではリチウム電池の正極材について述べていきます。まずはリチウム電池のイメージから。はじまりは身の回りのポータブル機器用途から始まったリチウム電池ですが、現在は自動車用電池をはじめとして市場規模は非常に大きな市場となっています。
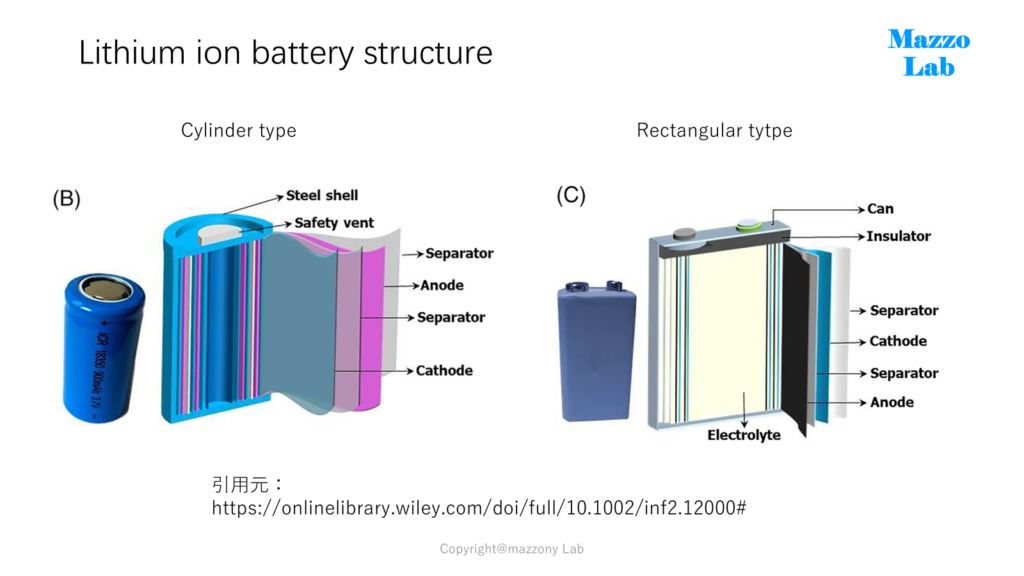
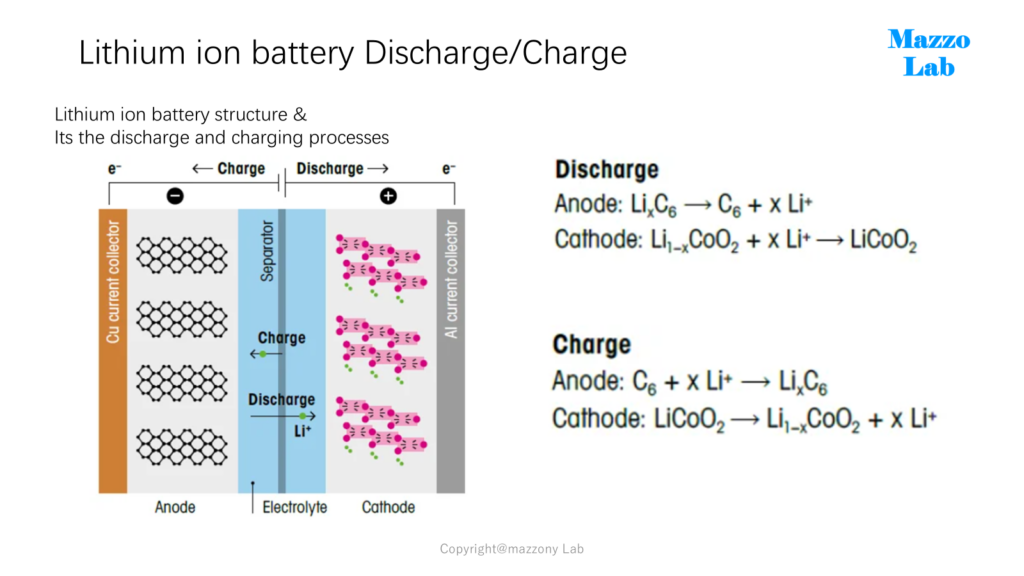
リチウム電池の構造と充放電の仕組みです。
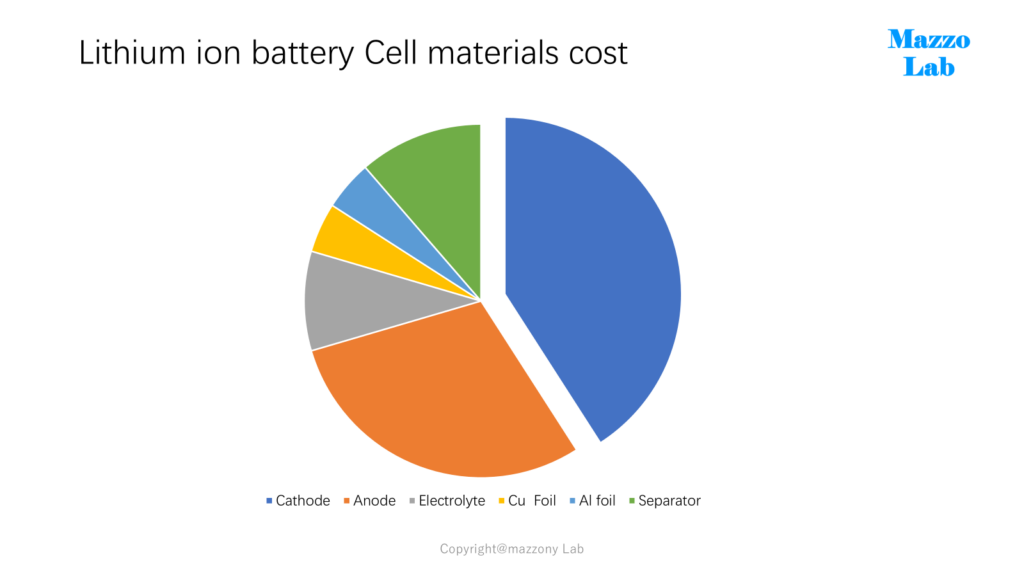
リチウム電池において正極材が占めるコストはセルの材料コストの4割を超える最大の割合を占める材料です。正極のコストの内殆どが正極材コストであり、正極材コスト削減は電池会社の一番の課題です。
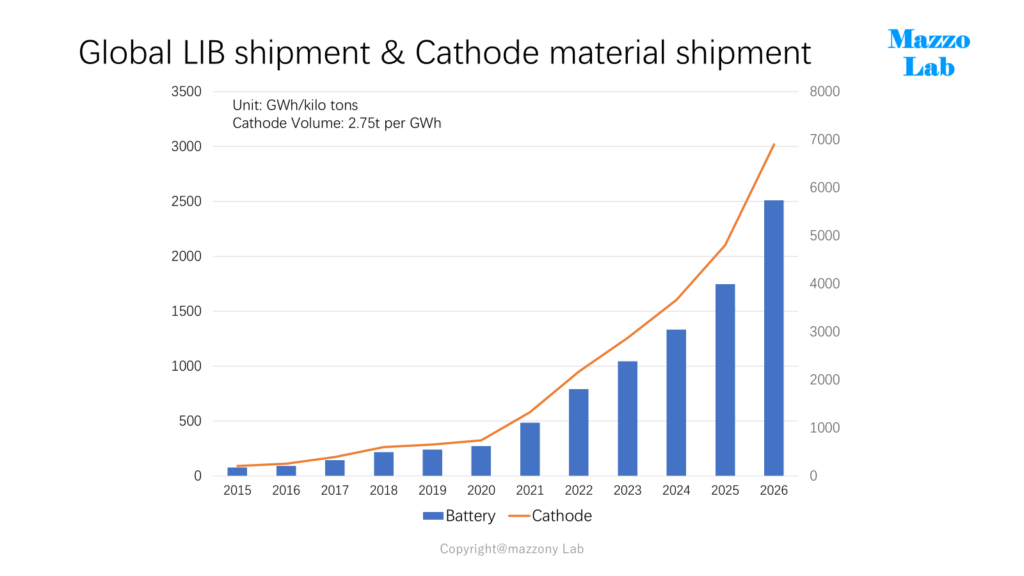
次に正極材の市場についてみて行く事にします。様々なタイプの正極材が開発、使用されていますが、一般的な需要量(必要量)としては、電池容量1GWhあたり、2.75トンの正極が使用されます。この前提をもとに電池需要と正極材需要を下記の通り示します。
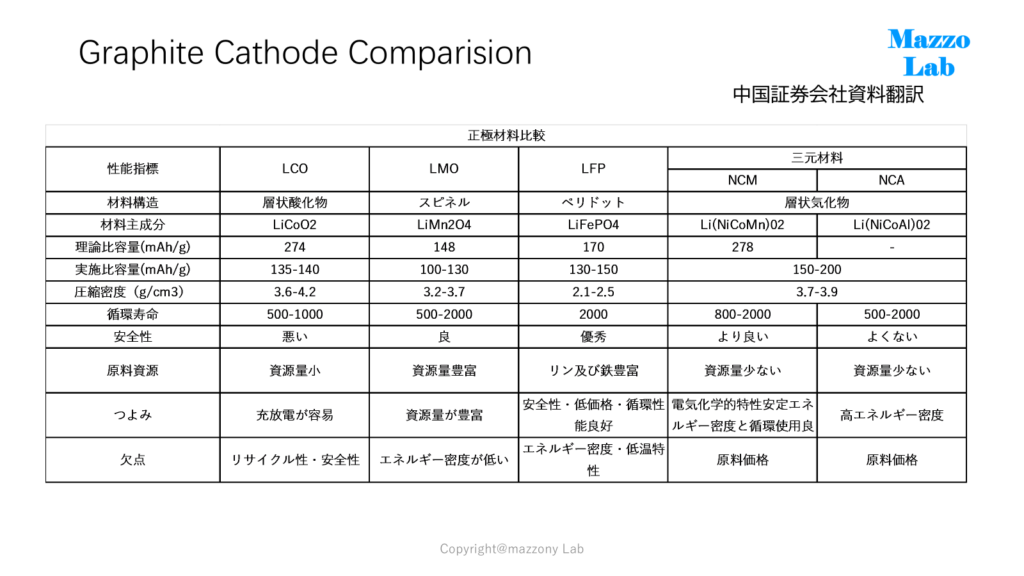
リチウム電池の市場が開発された当初はコストが非常に高いコバルト酸リチウム、その代替としてマンガン酸やニッケル酸リチウムなどが広がりました。ただし電気自動車向けではコスト面、また原料確保も困難なことから、三元材料系、さらにはリン酸鉄リチウムなど正極材の多様化が進んでいます。
ただし、現在でもコバルト酸リチウムはスマホやパソコン等のコンパクトで高出力の要求される分野では依然主流の電池です。
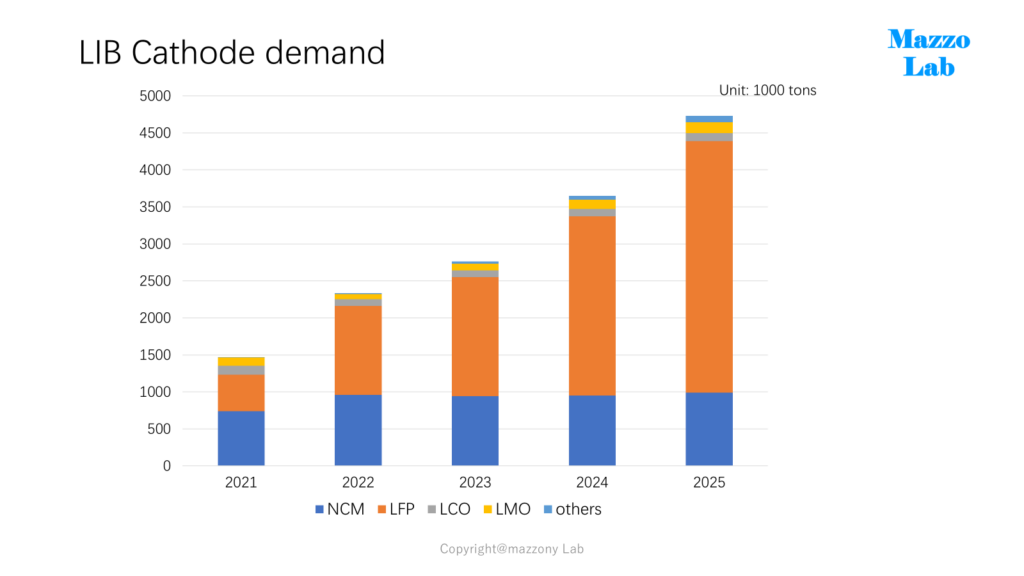
以下、リチウム電池の正極材需要推移を下記の通り示します。下記のとおり自動車向け及び蓄電池向け需要の拡大にともない、需要量は圧倒的に安価なLFP正極の使用比率が高まってきています。(*なおLFPが現在供給できる会社は中国社のみという問題もあります)
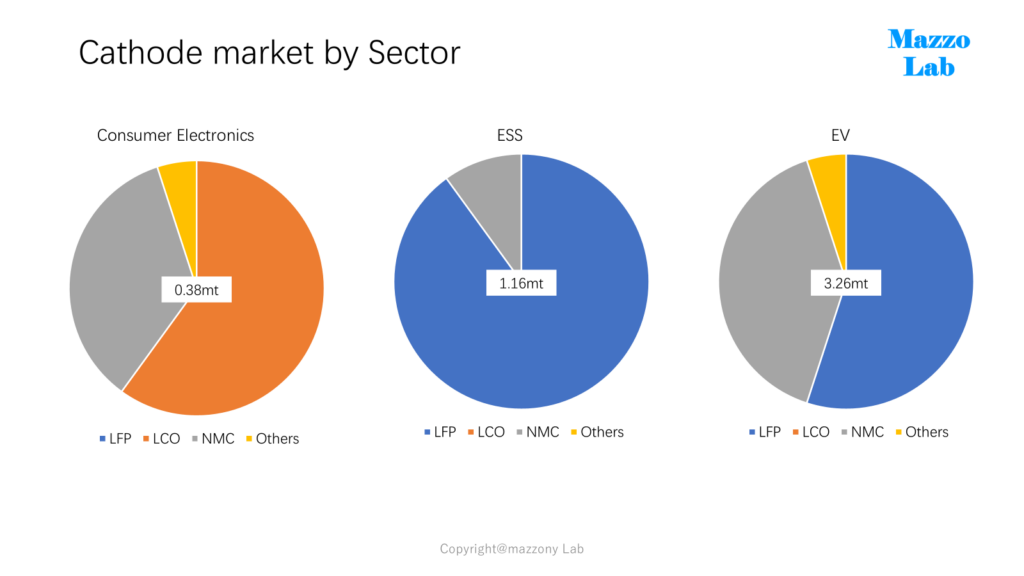
以下パイサイズは同じですが、各三分野における正極材シェアを最後にしめします。家電関係では依然圧倒的にコバルト酸リチウムが使用されており、日韓の会社がシェアを維持できています。一方EVおよびESS向けの主体はLFPになりつつあり、国別電池会社シェアでは9割を中国社が占める状況なっている現状が存在している点は認識すべき点です。
以上」

コメント