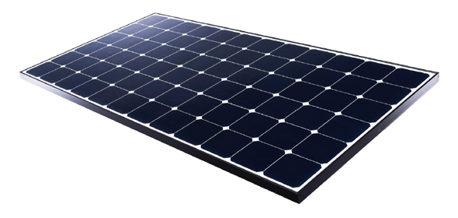
急速に世界中において拡大が進んでいる太陽光発電について。その構成材料である封止材市場、材料について本稿にて述べていきます。
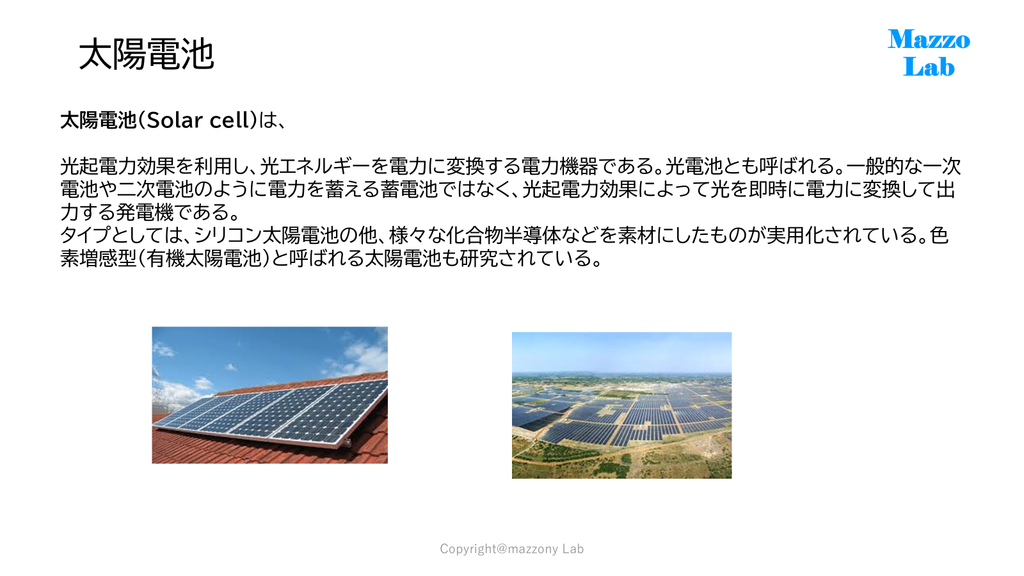
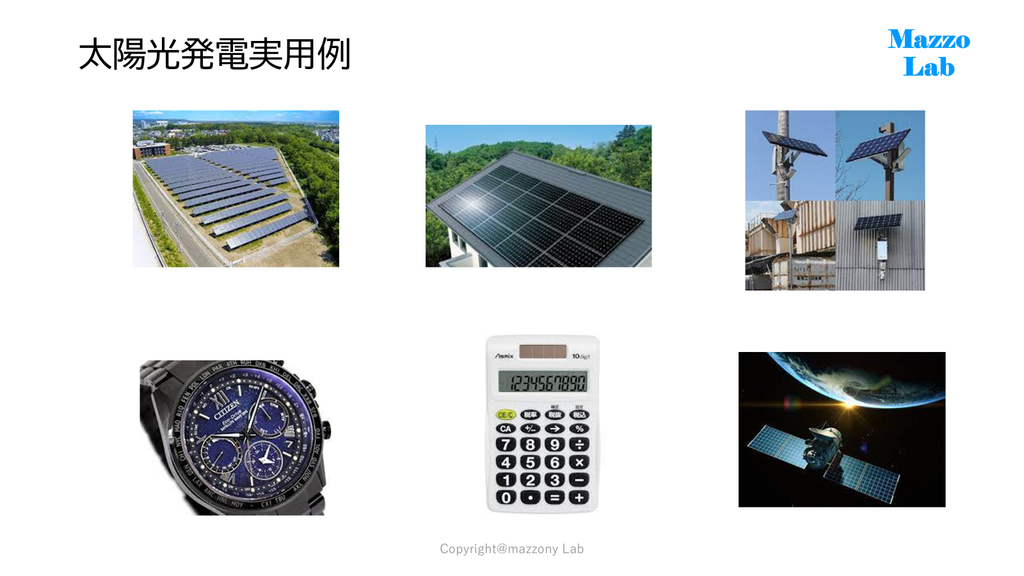
まずは一般情報としての太陽電池とその使用例について。使用・設置例の多くは家庭用電池(主に屋根に設置)と、大型化が進んでいる太陽光ファームの設置が進んでいます。特殊な用途では以前は卓上計算機(現在においては計算機自体が消滅危機にあります)。
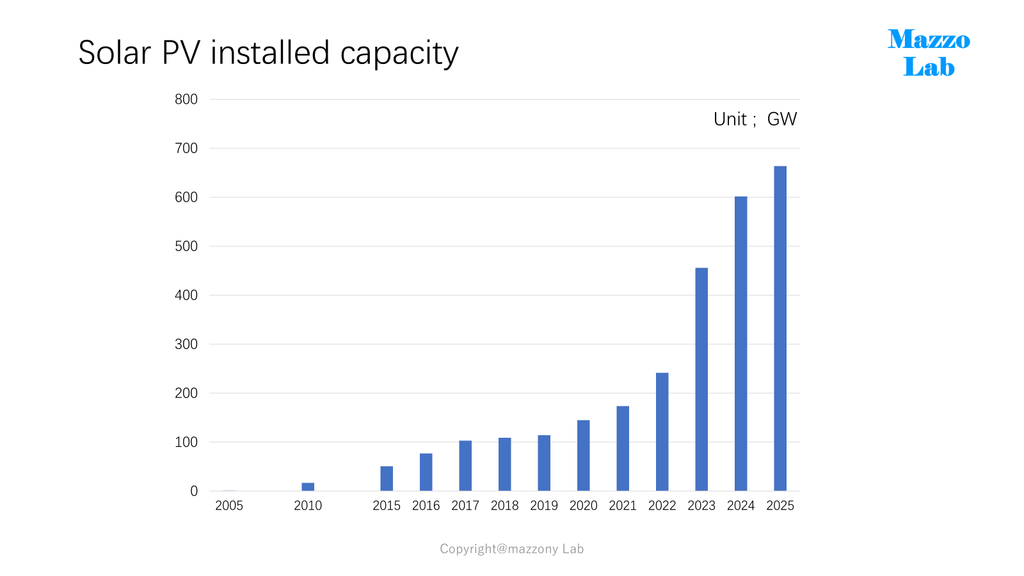
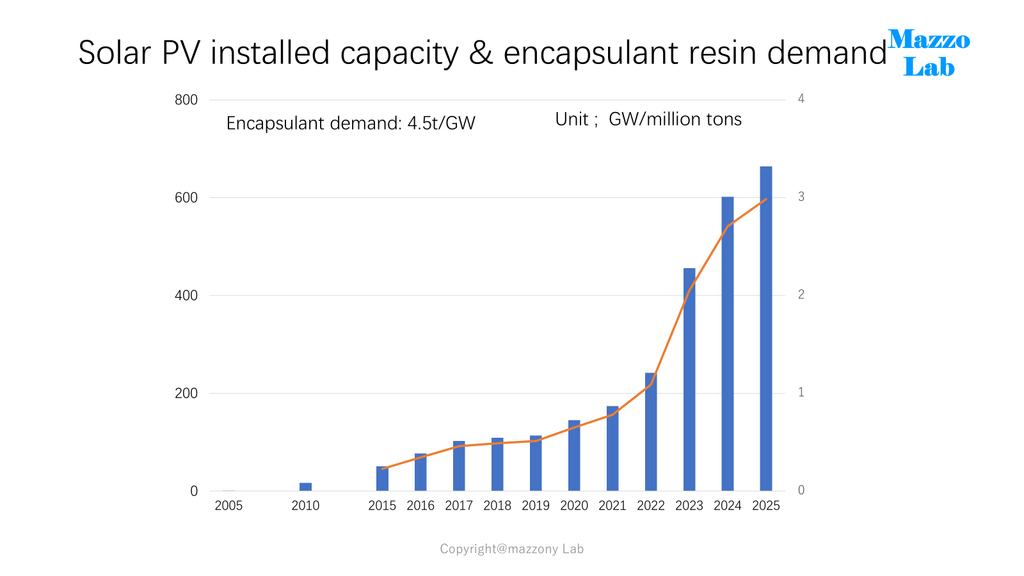
太陽光発電がどれほど新規導入されているかのグラフを示します。単位はGWであり、1GWは約大型火力発電所一基の規模となります。2025年度では世界で665GWもの太陽光発電が導入されています。
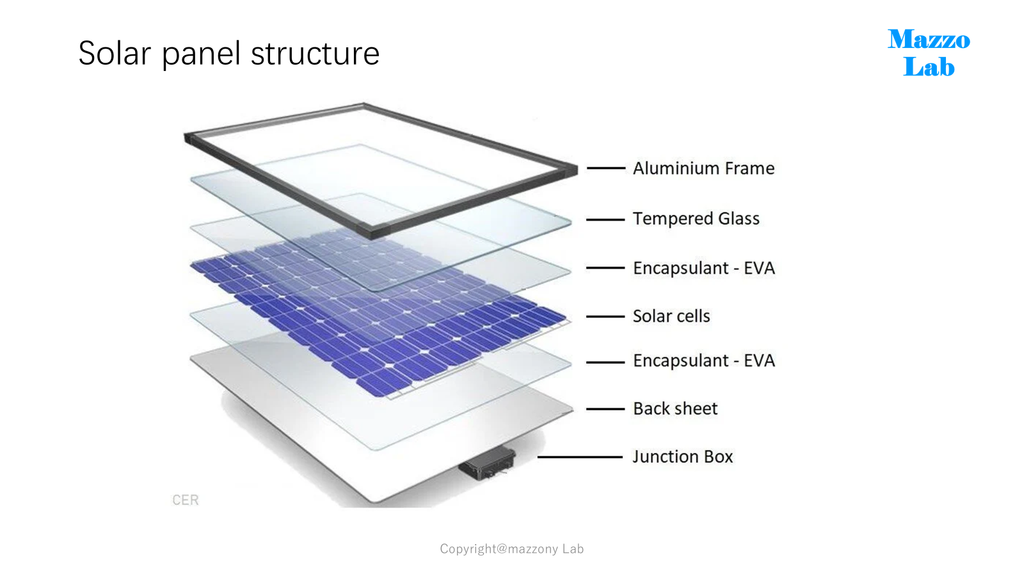
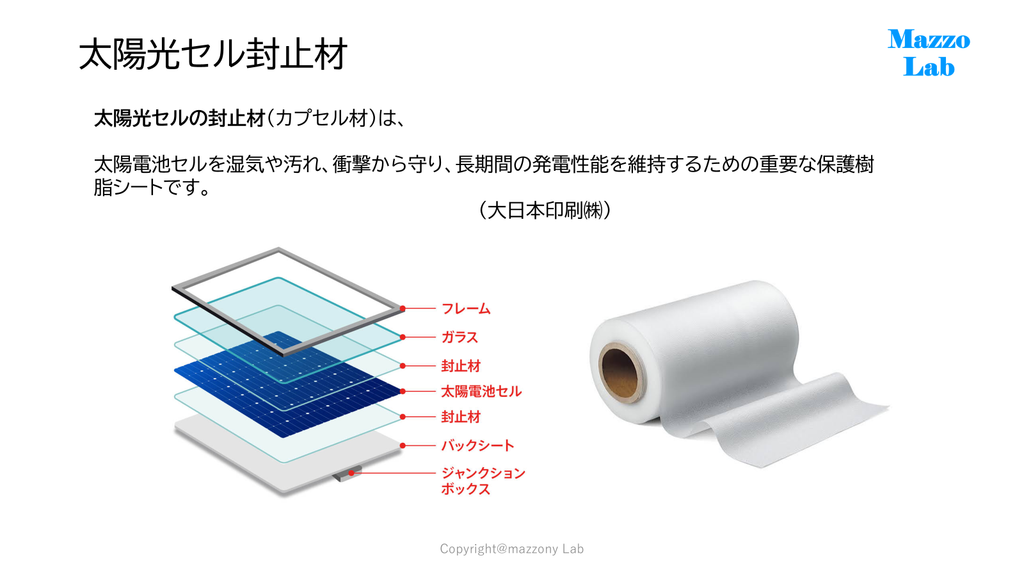
さて本稿における太陽光発電向けの封止材に話を戻します。太陽光発電(太陽電池)の封止材の役目と電池の構造をしめします。
封止材の役割は「セル」(シリコン製)の保護であり、形状は下記画像のとおりフイルム状の製品です。
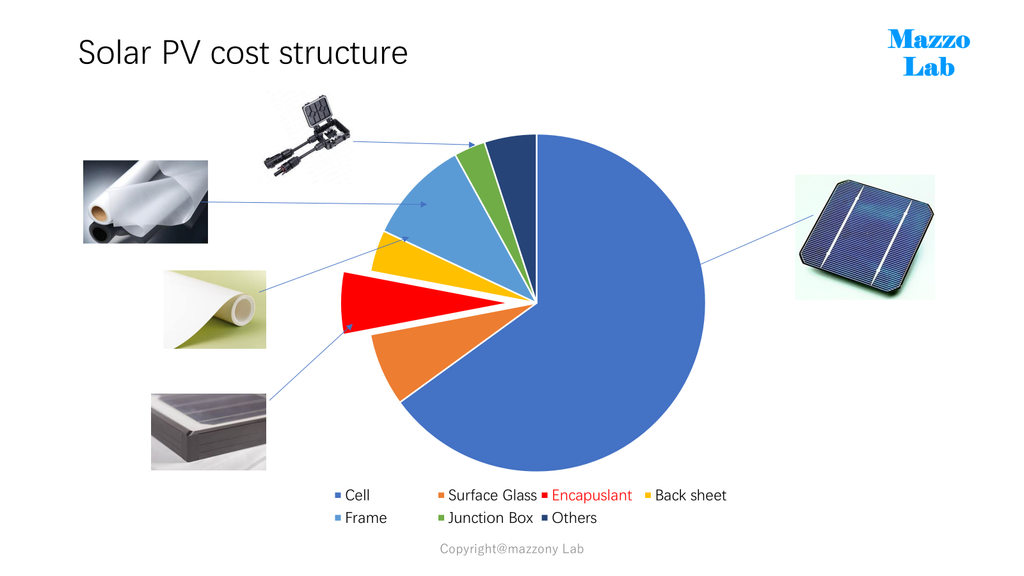
太陽光パネルのコスト構成は以下の通り。コスト比率は約1割程度を占める材料です。
さて引き続き、封止材の材料について述べていきます。以前はEVA(エチレン酢酸ビニル共重合体)のみが使用されてきましたが、ここ5年程で品質面からPOE(ポリオレフィンエラストマー)の需要が拡大してきています。
使用する材質に係らず、厚みは450ミクロンm程度の製品が使用されており、発電容量GWで使用される需要を算出すると、面積で10,000~M㎡、比重から算出すると重量では約4.3トンの樹脂のニーズとなります。
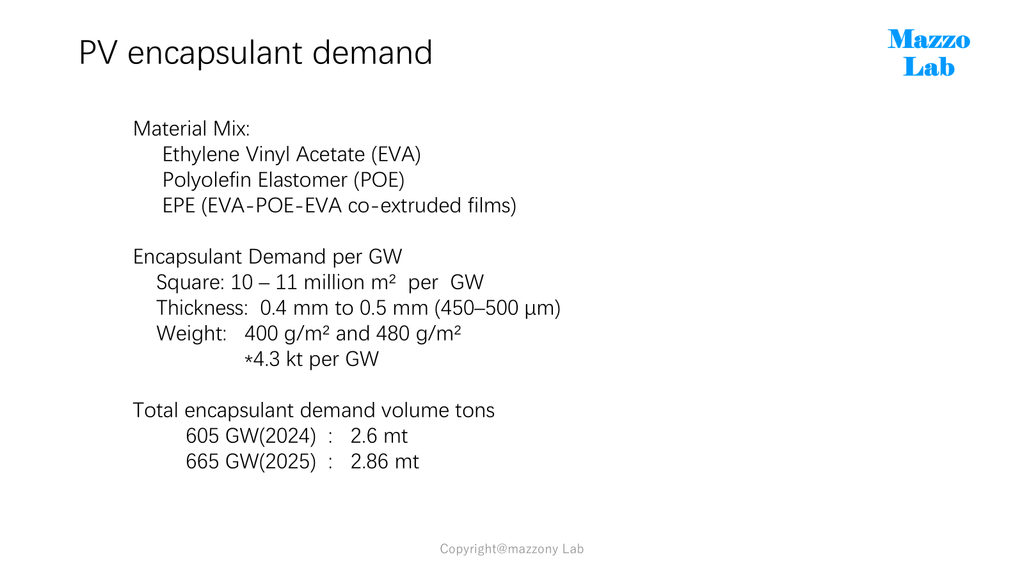
以下新規導入の太陽電池出荷量から封止材向け樹脂需要量を折れ線グラフにて示します。
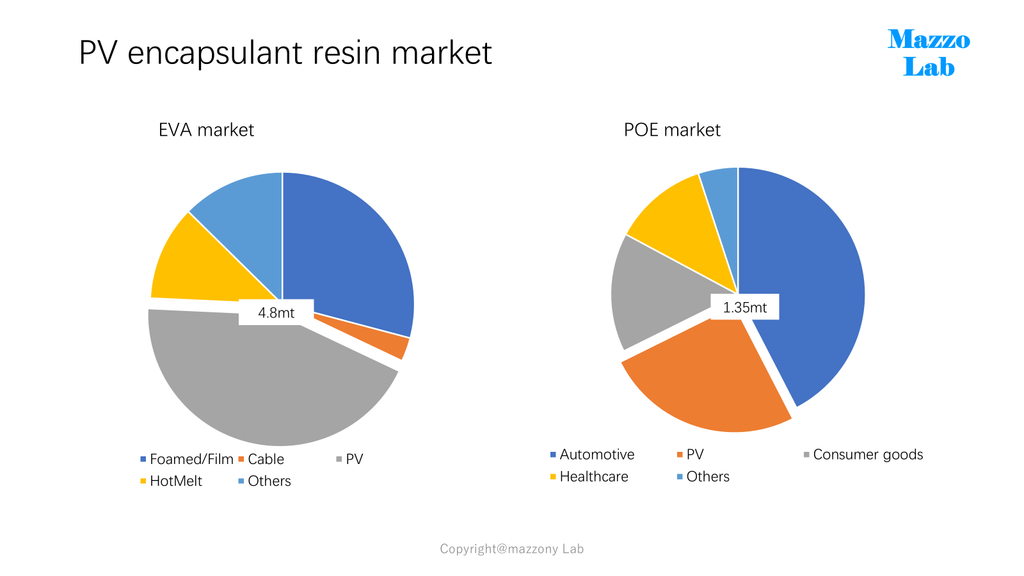
使用されるEVA/POEの全体需要と太陽電池向け需要比率を示します。封止材需要自体がここ10年間で急速に拡大してきていることから樹脂需要も大きく拡大しました。
EVAの場合は以前は日本、韓国、米国から生産の中心地である中国に輸出されていましたが、昨今では中国における生産化が大きく進展して自給化が進んでいます。
一方POEは、中国において生産能力は有するようにはなったものの、原料の自給化が出来ておらず、略全量が輸入品での対応になっています。
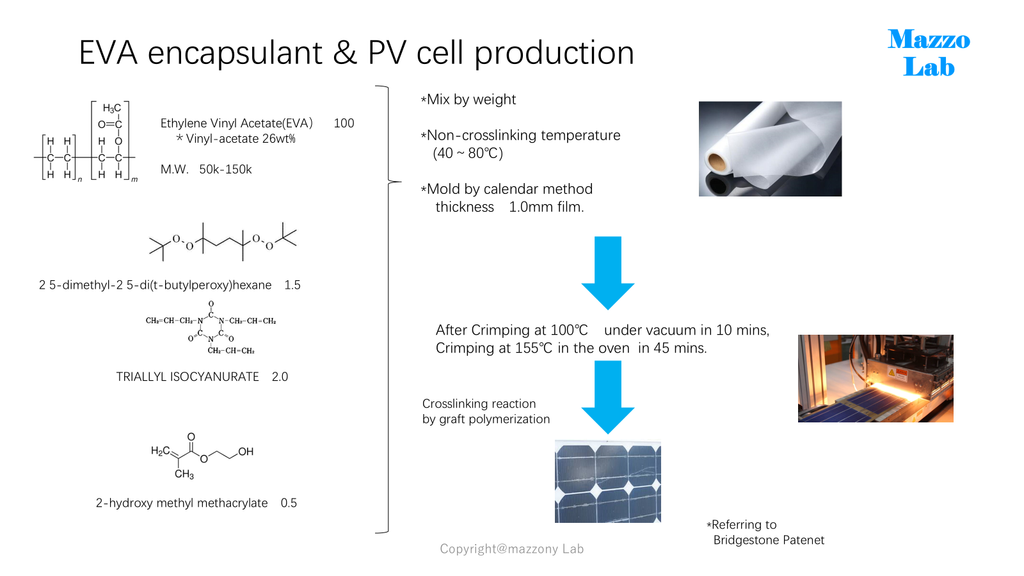
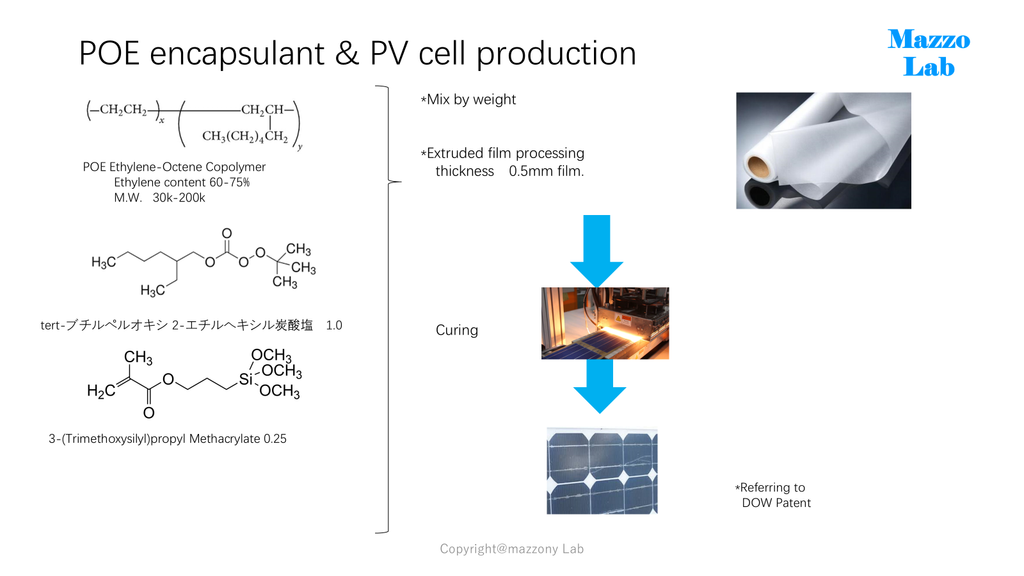
さて、最後にEVAとPOMの封止材(フイルム)の原料配合と製造フローを示します。
かつては封止材向け樹脂及び封止材事業は日本勢が世界をリードしていましたが、現在は中国勢が太陽光電池市場を寡占化している状況でもあり、日本勢は市場撤退、事業撤退を実施しており本製品市場での存在感は失われてしまっています。
以上

コメント