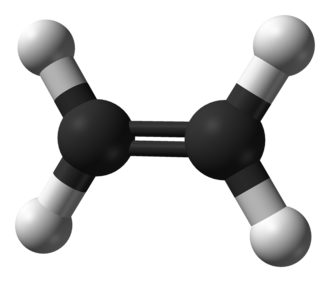
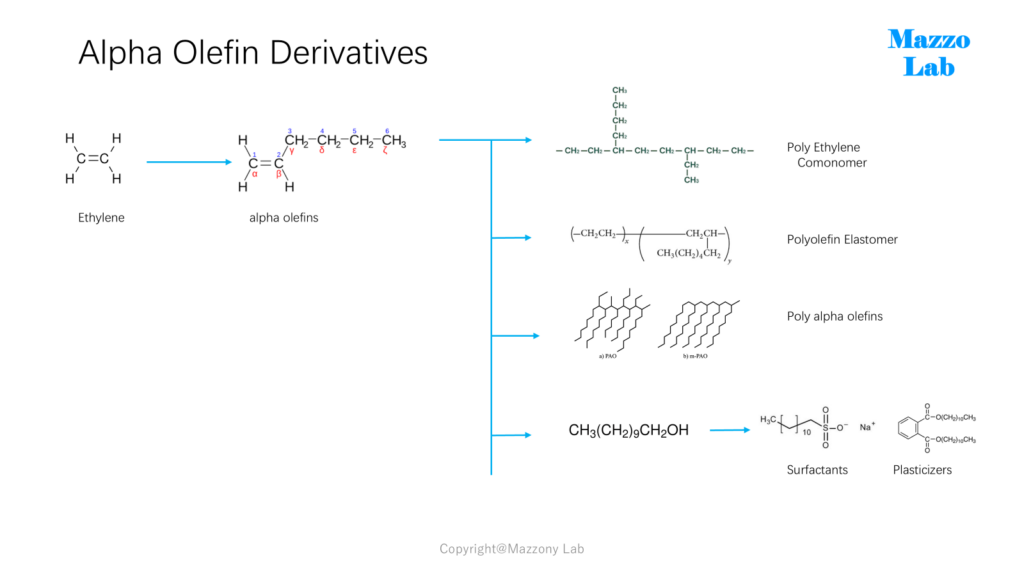
αオレフィンには様々なタイプ(炭素数の違い:4、6、8、10~20、20以上)がありますが、それぞれの物性を活かした需要展開が行われています。まずは以前の投稿と重複しますが、αオレフィンの定義について石油化学工業協会より引用。
アルファオレフィン(α-olefine) オレフィン系炭化水素のうち二重結合がαの位置(一番端の炭素と次の炭素の間)にあるものの総称。 炭素数に応じて合成洗剤、界面活性剤等に使用される。また可塑剤や洗剤に使用される高級アルコールの原料となる。エチレンを重合して製造する。炭素数によって気体、液体、固体となる。
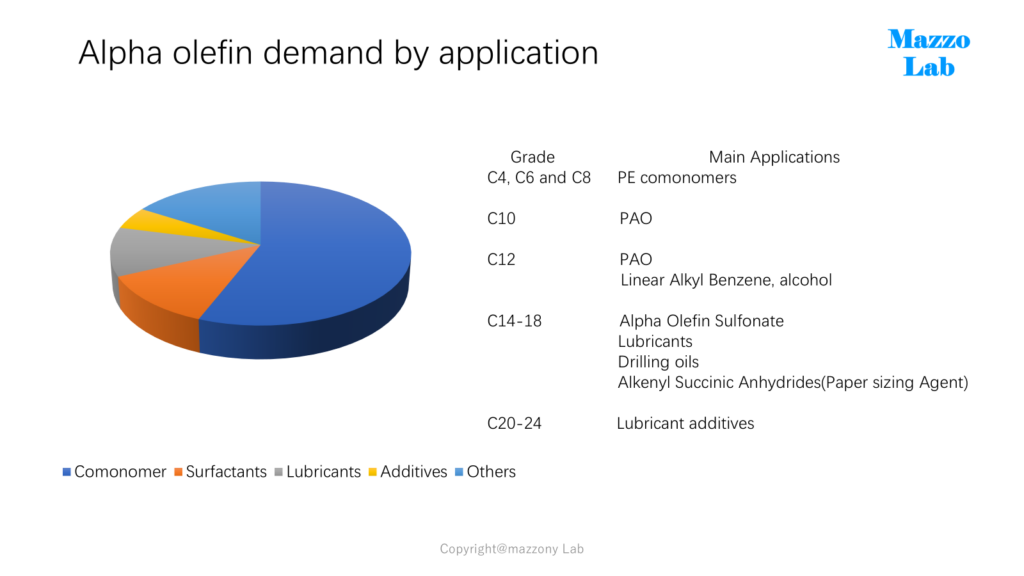
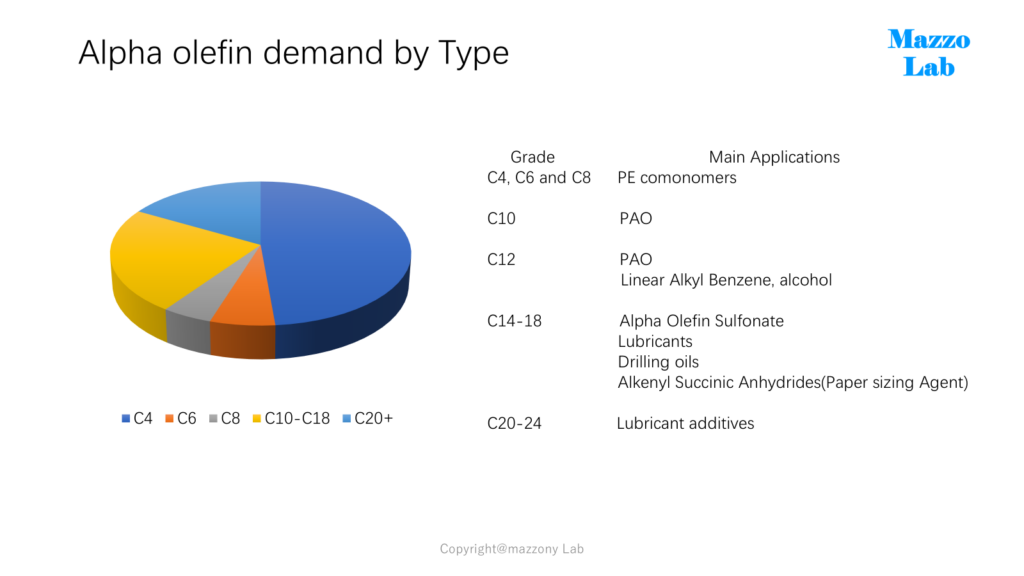
グレードを問わずまずはαオレフィンの需要構造については以下のとおり。全体の半分強を占めるのがポリエチレンの共重合モノマーとして使用されています。
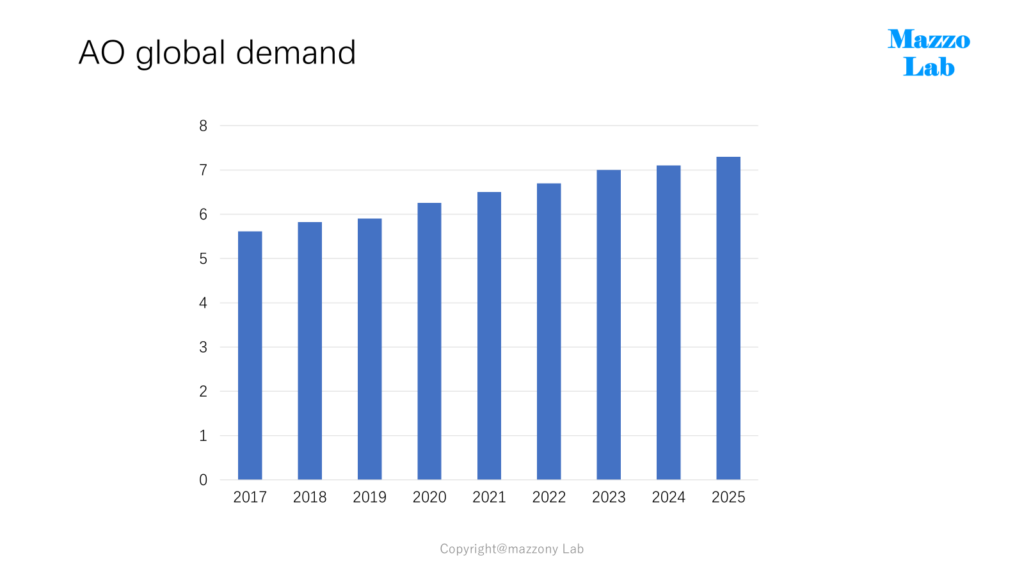
過去9年間のαオレフィンの世界需要推移は以下のとおり。急成長とまでは言えませんが、堅調な成長拡大をしてきている製品です。
2025年のグレード別需要推定は以下のとおり。以前は1-ブテンの比率は3分の1程度でしたが、最近は半分近くまでシェアを占めるほどになってきています。(*目的法で生成率が大きい、クラッカー留分生産の拡大、FCCブテンの利用拡大など)
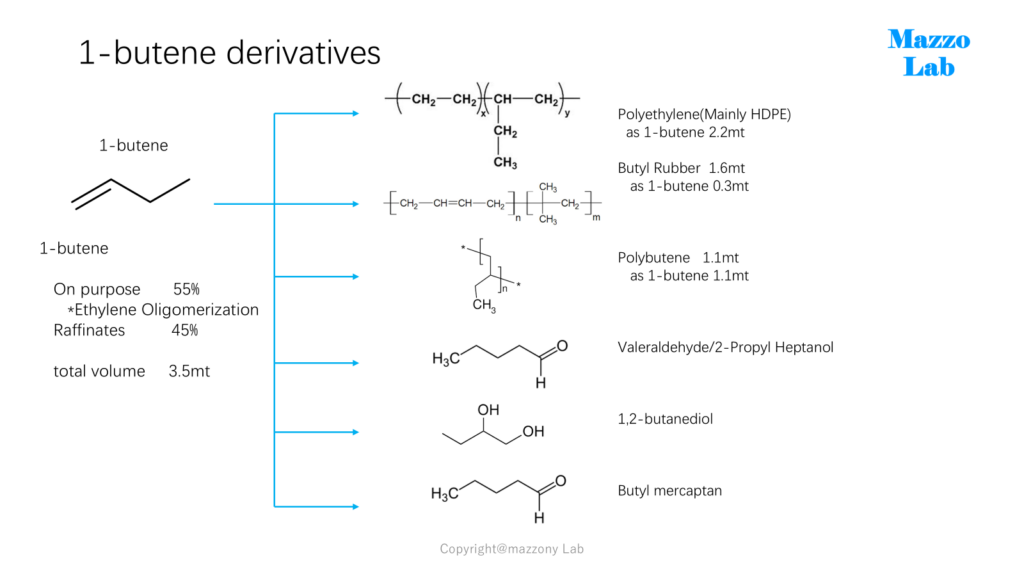
以下順番に各αオレフィンの需給構造について述べて行きます。最初は1-ブテンから。ブテンの特徴は他のαオレフィンと異なり、供給方法に抽出法の存在し供給量が非常に大きい点です。
なお需要の特徴としては高密度ポリエチレンの共重合モノマーの需要の拡大です(ブテンのPE向けの殆どがHDPE向けになります)。
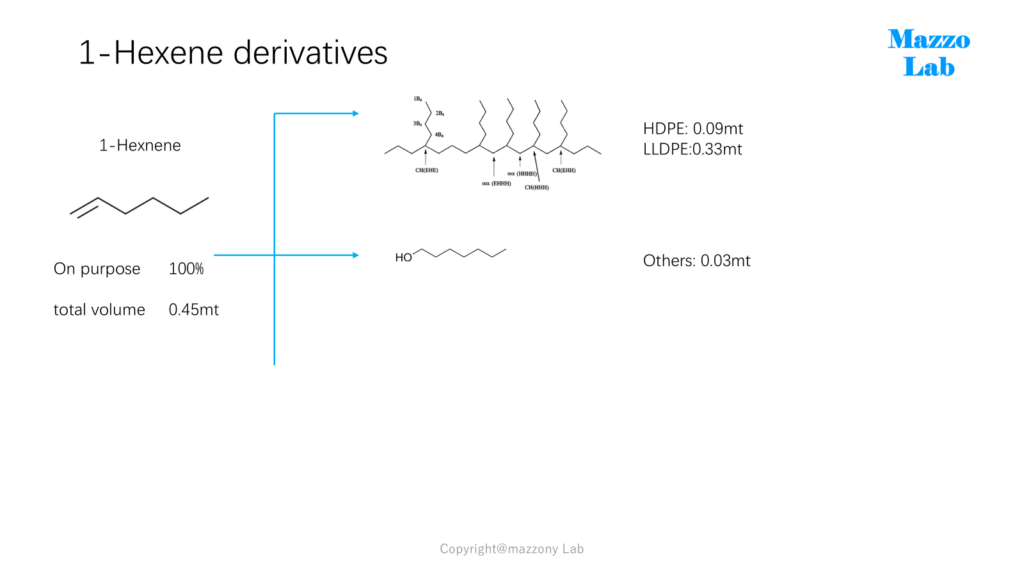
つぎにC6、C8、C10について。C6のヘキセン1は需要が伸びているLLDPE向けが略全量です。ヘキセン1供給はChevron Phillips Chemicalが目的法生産設備を各地で運転しており大きな供給力を有しています(ただし、CPC社の得意なPE事業はHDPEでありLLDPEでない点が奇妙に感じます)。
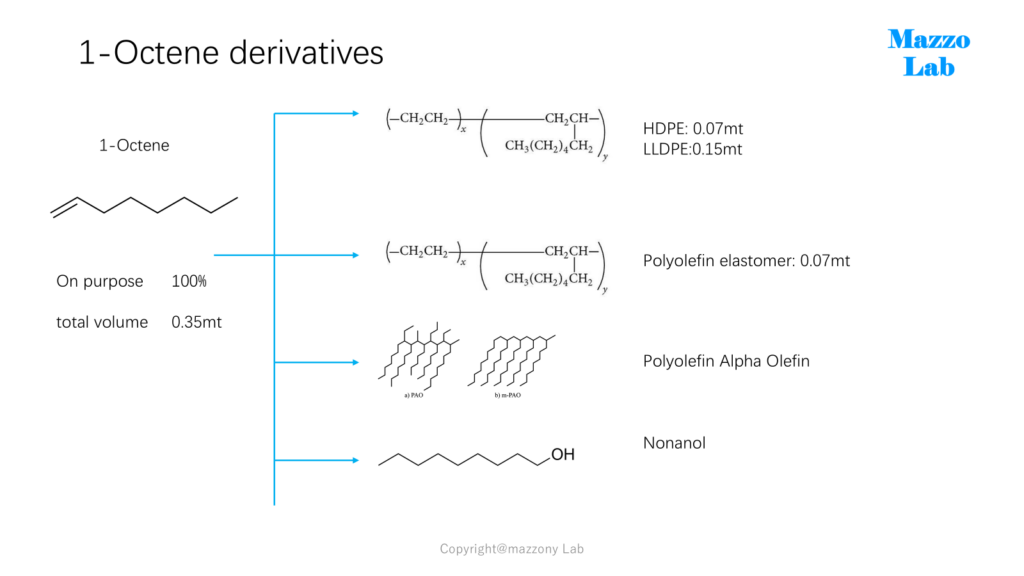
C8/C10の主な需要先はポリαオレフィン、ポリオレフィンエラストマーの二分野になります。
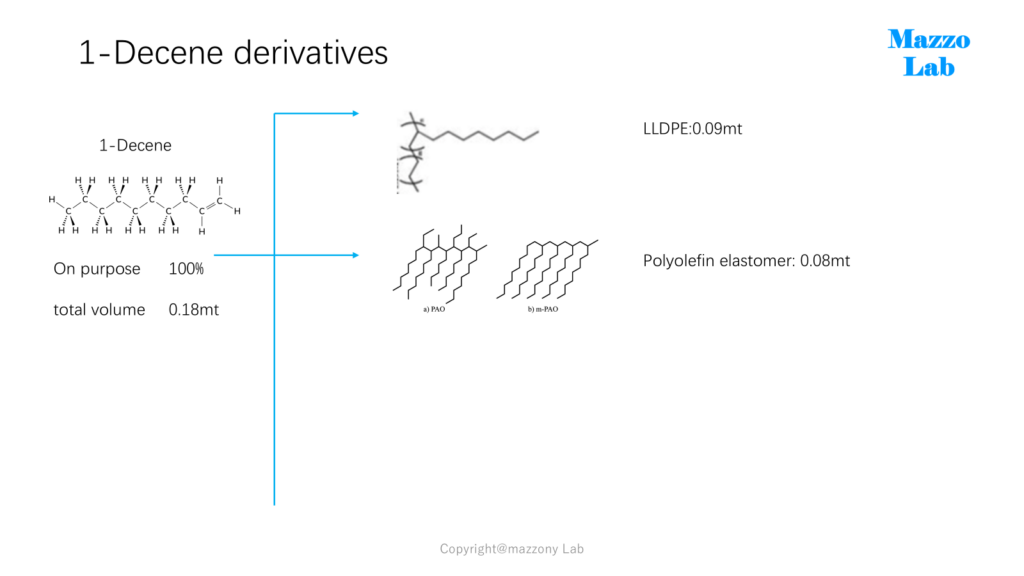
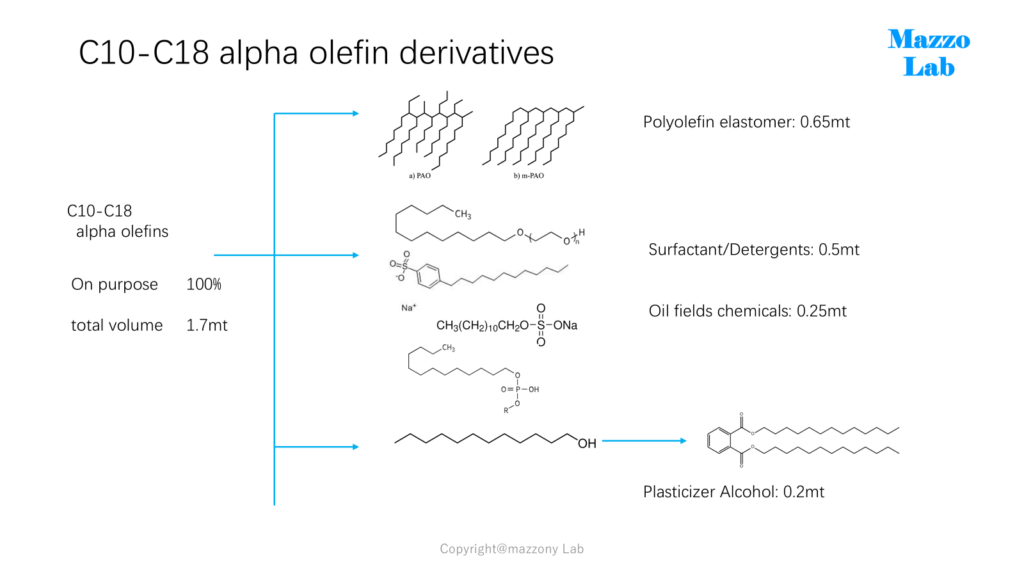
最後にC10~C18とC20+の分野に言及します。C10~C18のグレードのうち3分の1程度がPAO需要を占めますが、この需要の殆どはC10が使用されています。残りの需要の殆どはオキソ反応によりアルコールに転換されて、界面活性剤原料、可塑剤向けに使用されている模様です。
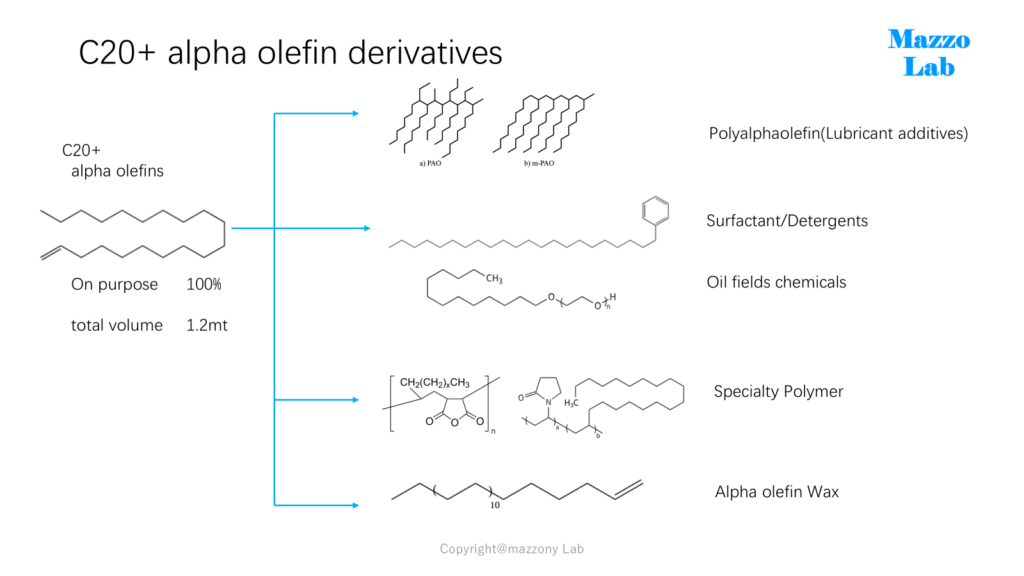
さてC20+については需要量(供給量)の数値は確認できるのですが、詳細な需要分野が把握できていません。なおC20+になるとパラフィンワックスと同様に常温ではワックス状であり、ワックスや蠟燭としてそのまま使用されています(ただし数量は不明です)
以上」

コメント