
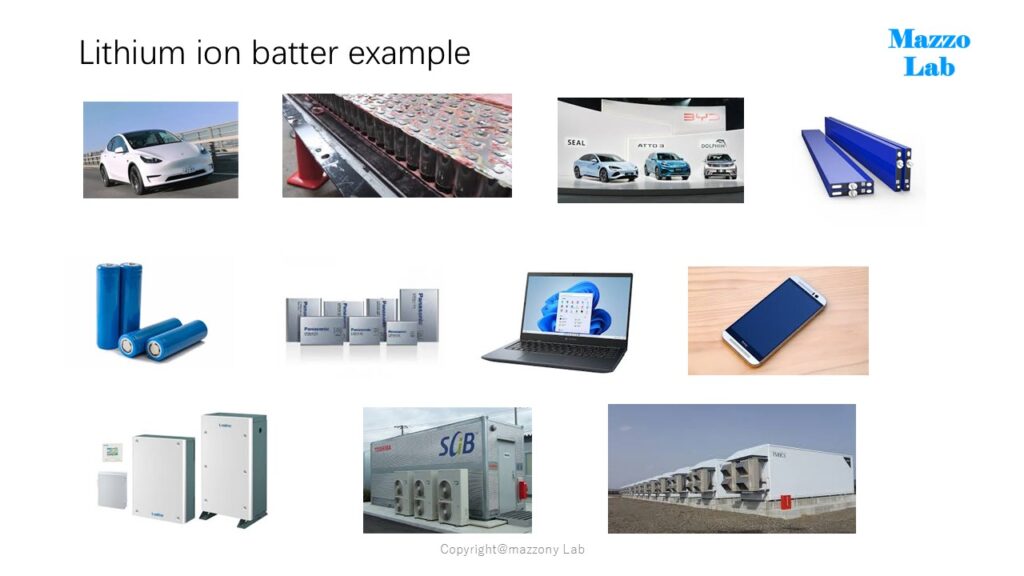
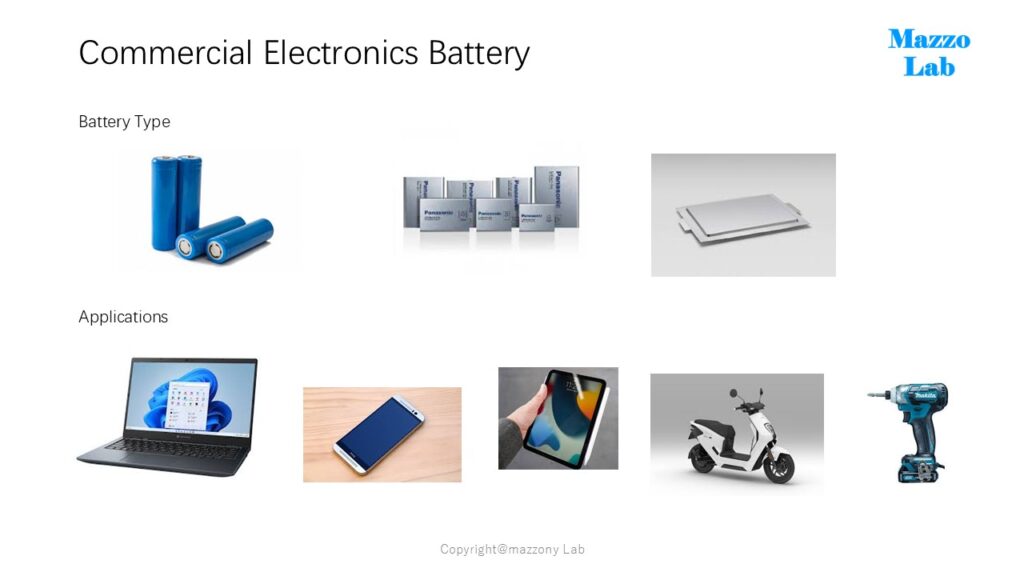
引き続き伸び続けているリチウムイオン電池市場。リチウムイオン2次電池の一般情報について本稿では述べて行きます。まずは電池の外観および使用用途について。用途は大きく分けて三分野。1990年にソニーが初めて市場に投入したのは消費者向け電気製品向け。当時はスマホも存在しませんでしたけど、初期の携帯電話やパソコンに導入されました。
しばらくは消費者向け電気製品向けが中心でしたが、約20年を経過した2010年頃を境にして三菱自動車のi-Mev、日産自動車のleafを先駆けにして自動車向け市場が本格的に始まりまりテスラの参入により新たな時代に。とはいえ、更に本格化は2015年以降の中国各社の本格参入となりました。
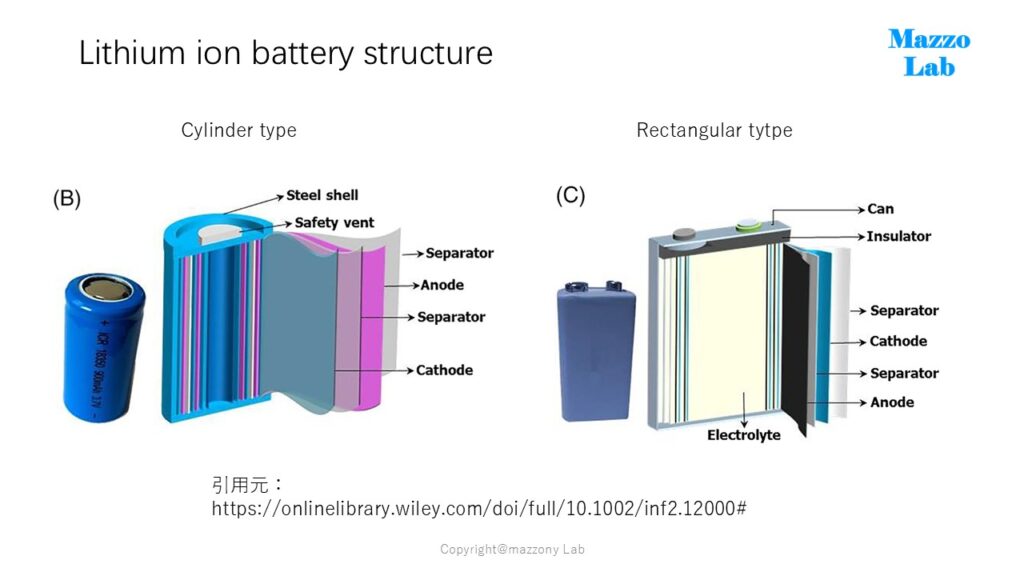
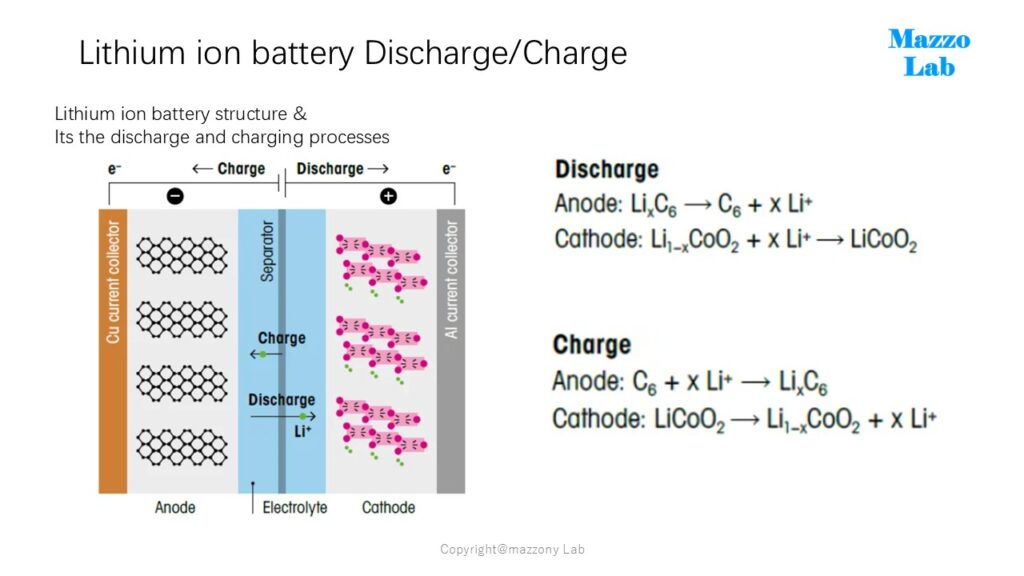
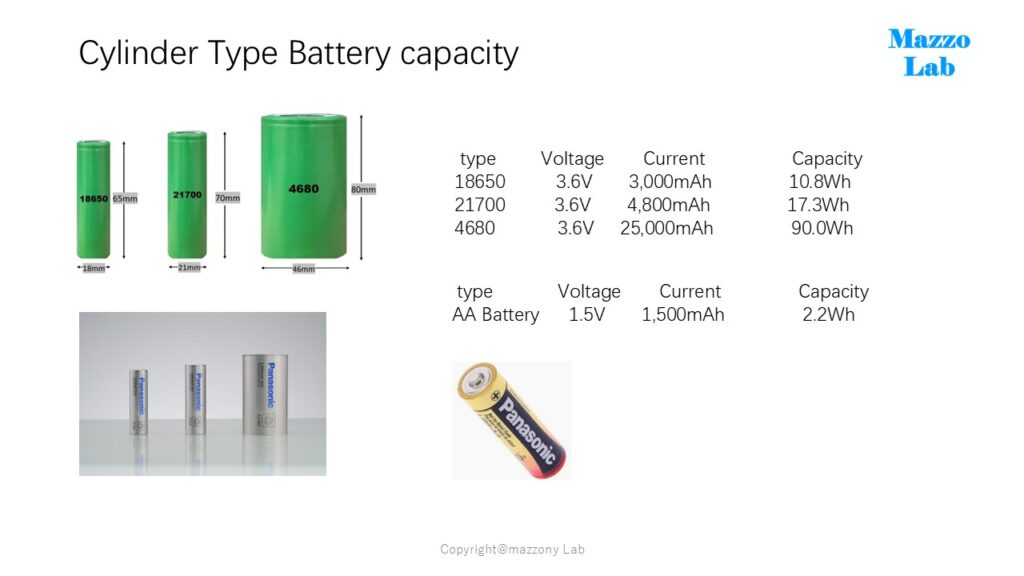
リチウム電池の仕組みを改めて。以下代表的な円筒形型と角形の電池の構造を示します。基本構造はセパレータを挟んで正極と負極の間に電解液が存在し、リチウムイオンと電子が正負極の間を移動する事で充放電が行われます。
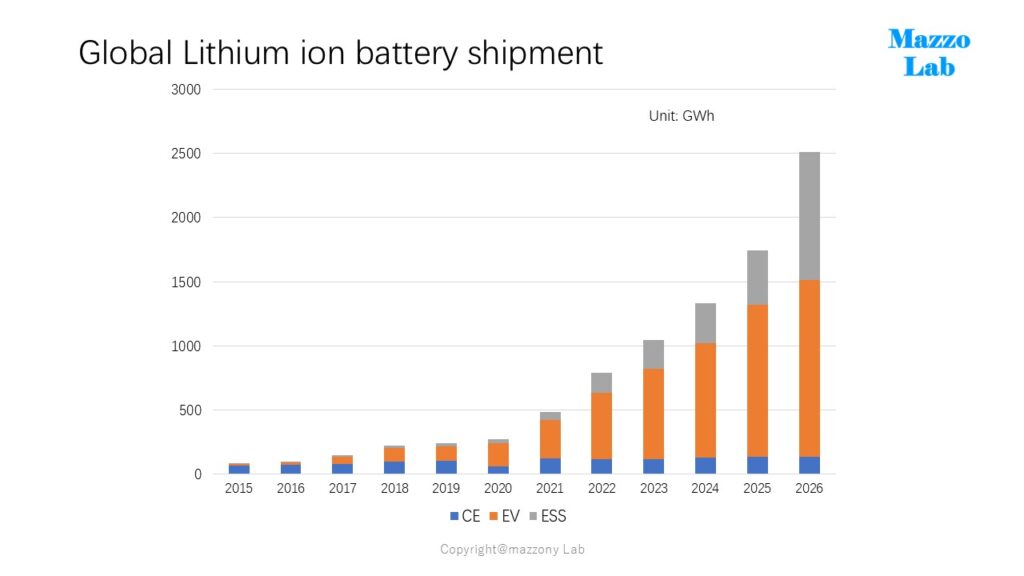
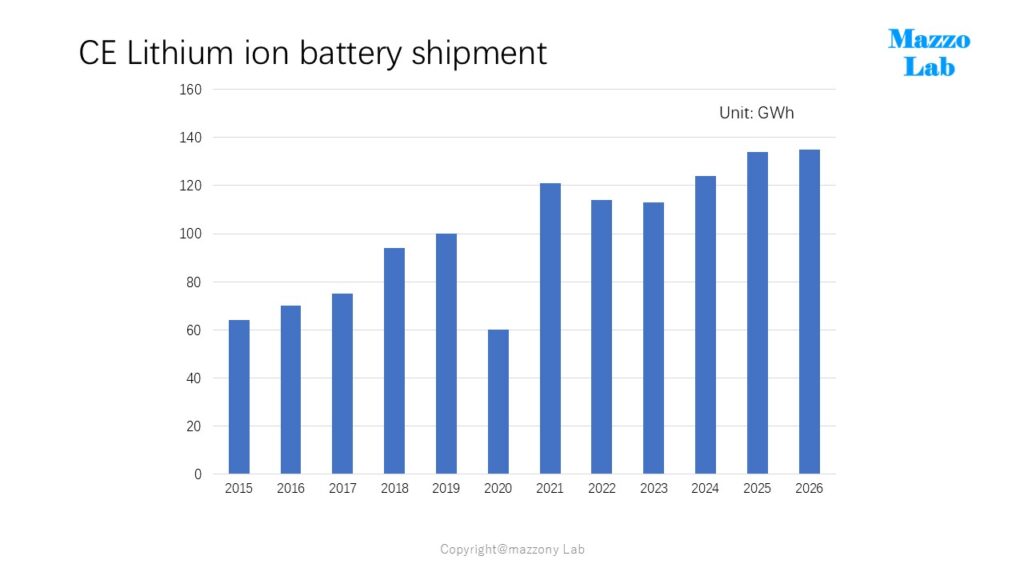
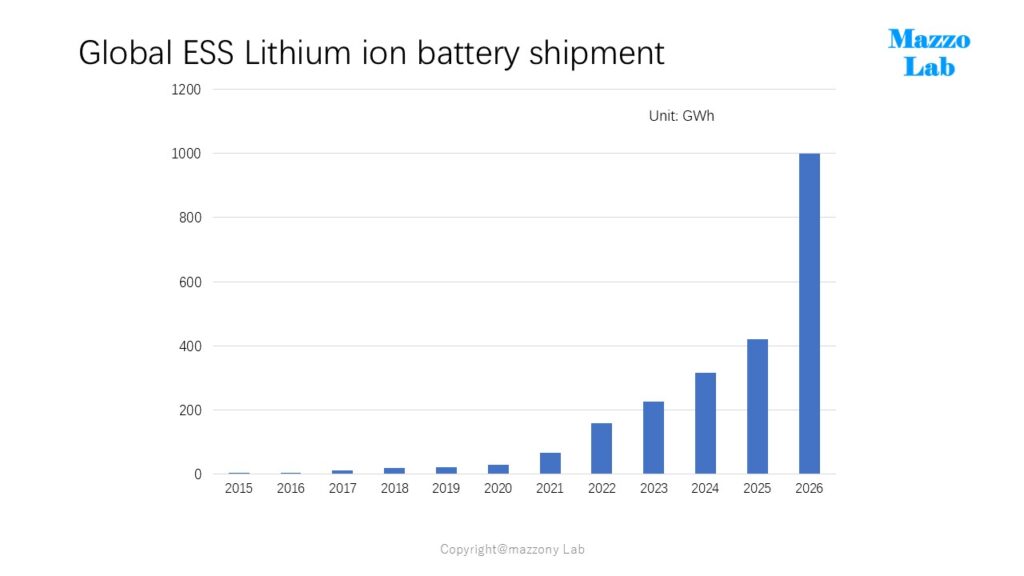
次に最近の市場動向です。市場分野を大きく三分野に分けて、単位はGWhで示します。1GWhのイメージとしては電気自動車で約150台分の容量になります。なお2026年度は筆者予測。家電向けは横ばい、電気自動車向けは約1割増。またESSは上期の出荷数量を折り返した数値です。
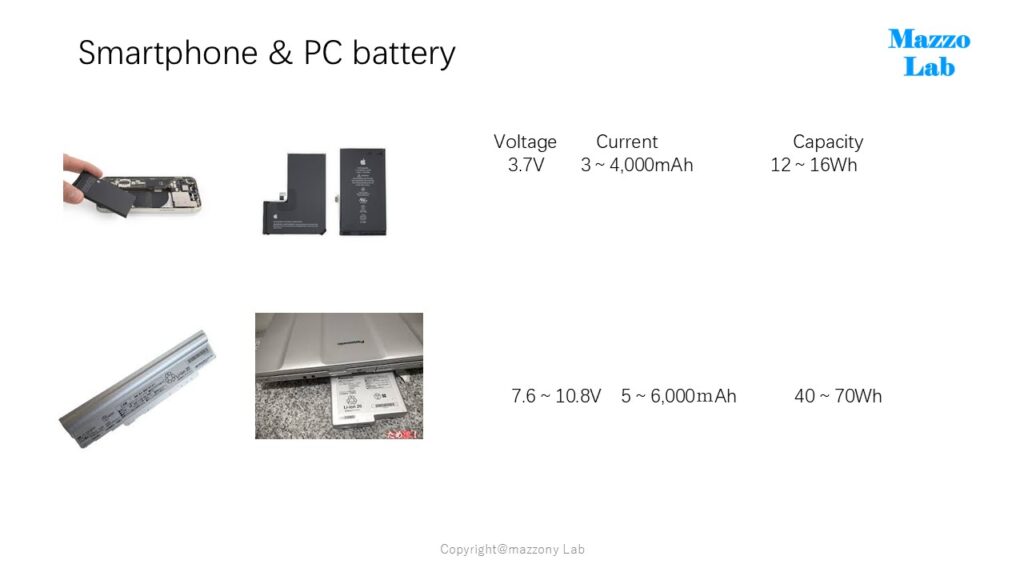
引き続き各論です。最初はリチウム電池の最初の用途である3C 向け。本市場はもともとは日本の各社の牙城でしたが、現在は中国の各社のシェア拡大が進んでいます。スマホ、パソコンを始めとする製造会社が中国各社のOEM化が進んでいることにあります。また中国各社の電池の性能能力が向上していることも背景です。
つぎに電池需要の中心である電気自動車向け電池についてです。ここでのポイントはEVの国別シェアは6~7割が中国ブランドで大きくシェアを伸ばしている事実も衝撃的でありますが、もう一点はEV向け電池シェアは9割近くまでが中国製ということです。下記SNE Resarch社のデータをベースに国旗をつけています。
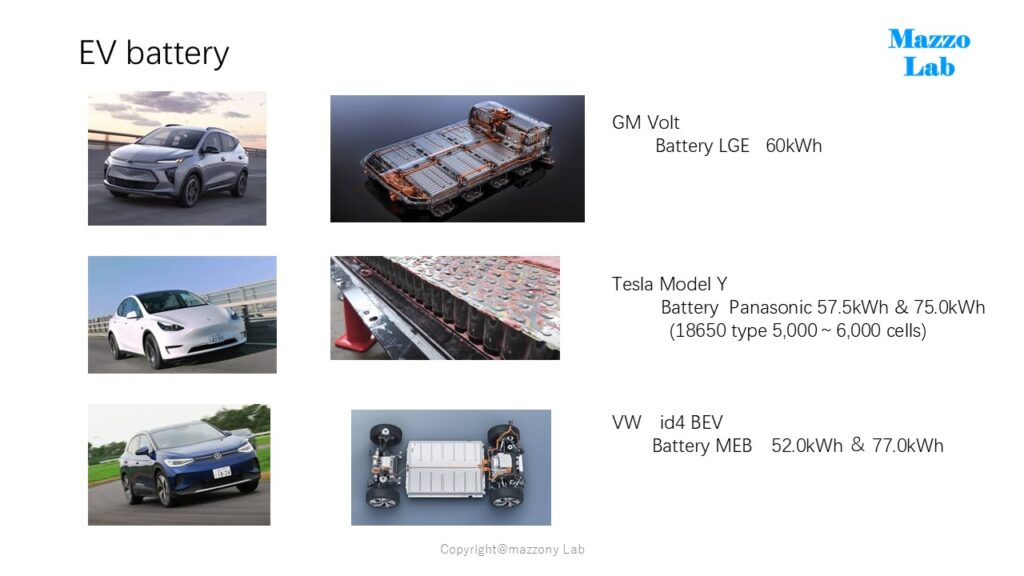
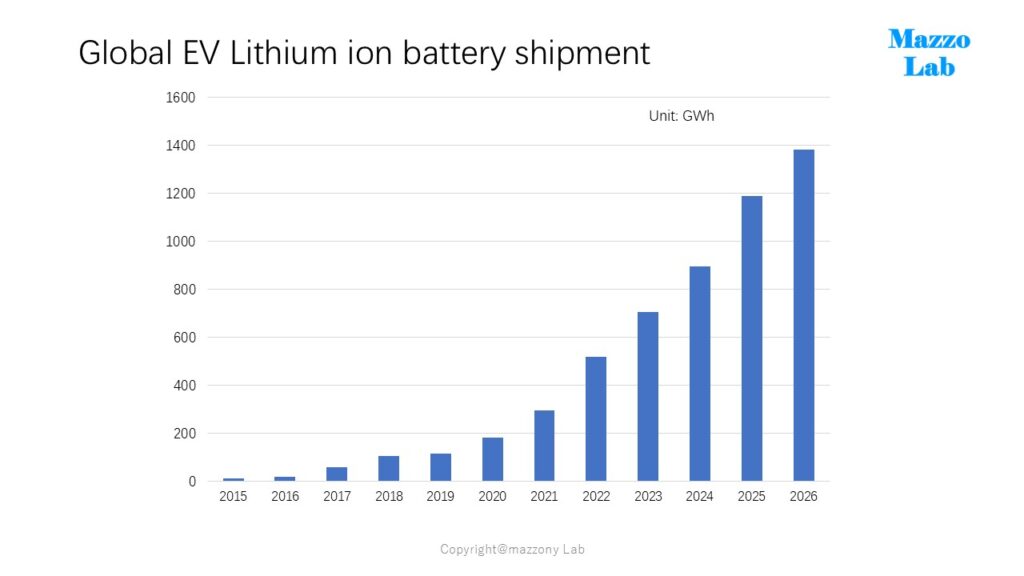
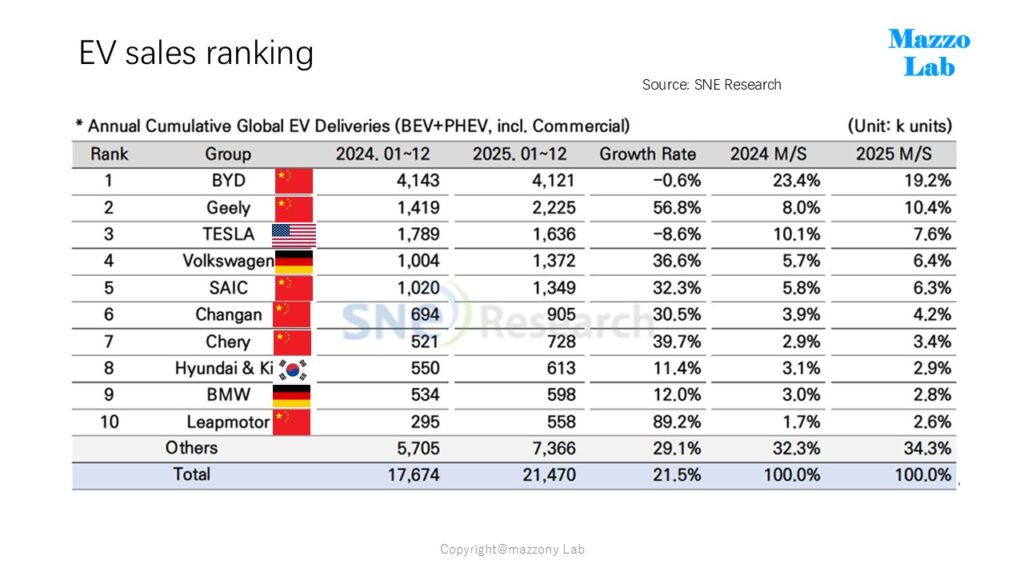
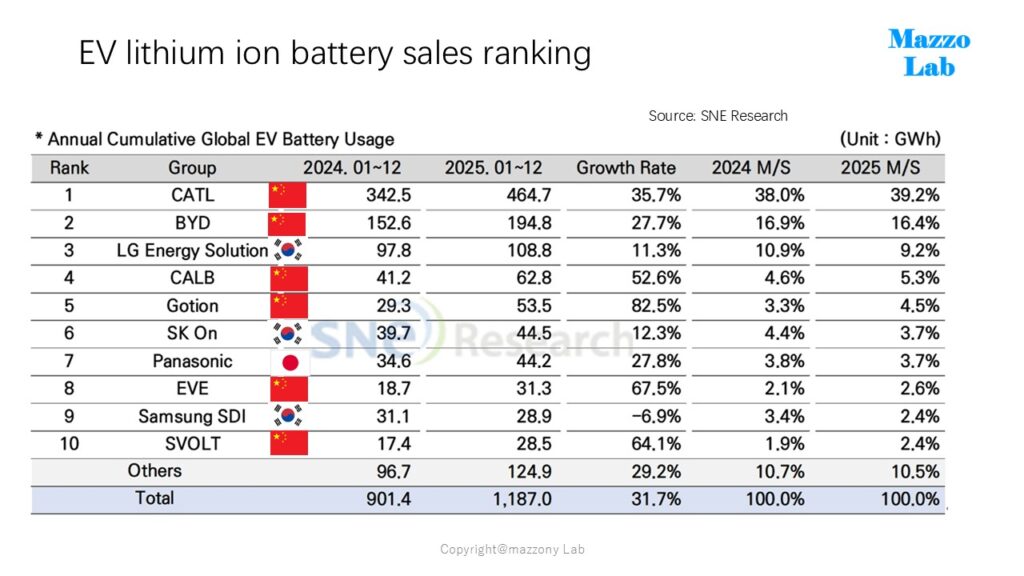
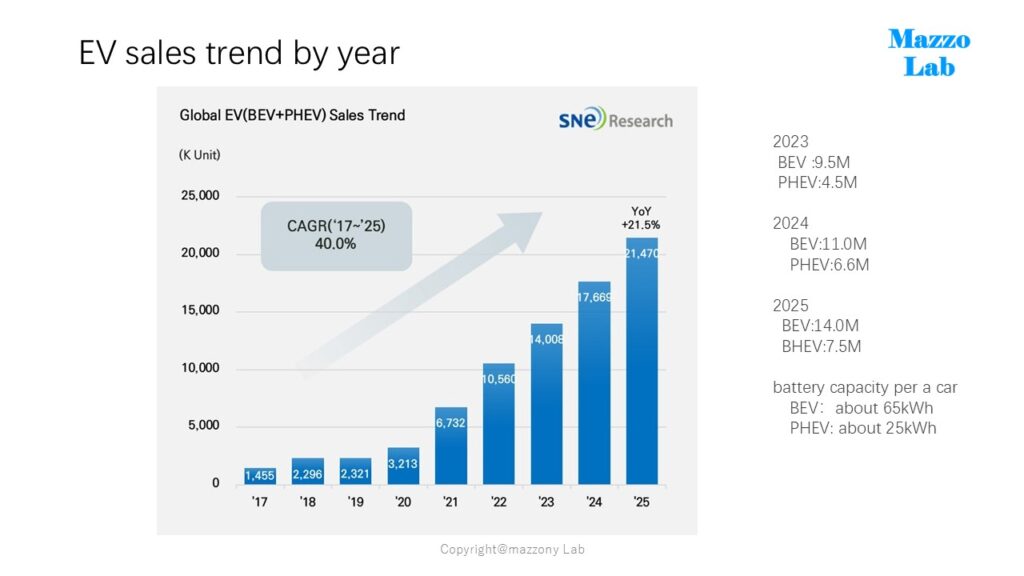
自動車分野についてのデータを示します。順調にここ数年伸びてきた電気自動車ですが、2025年に入り変調が起きてきています。2026年度に至っては若干の伸びは見られるものの、略2025年と横這いの予想となっています。様々な背景が存在していますが注視していく必要があると思われます。
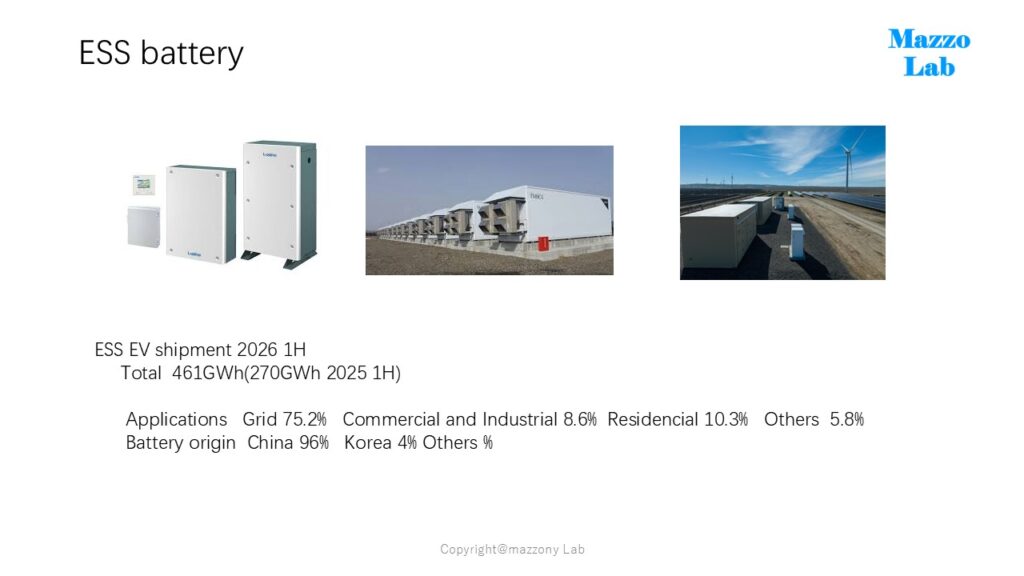
最後に電気自動車向けの不調に対して大きな伸びを示しているESS市場について述べていきます。当初は家庭用蓄電池が着目されましたが、現在は世界各地でスマートグリッド対応の投資が多くを占めることになっています(日本では殆ど進んでいません)。風力発電、太陽光発電の蓄電のみならず、火力・原子力発電のロードレベリング対応の蓄電の投資が大きくなっているようです。
また電池会社側の事情あり。EV用に大きな投資をしてしまったために、余剰の電池が非常な安価で市場に流れている背景も持ち合わせているようです。
以上」

コメント